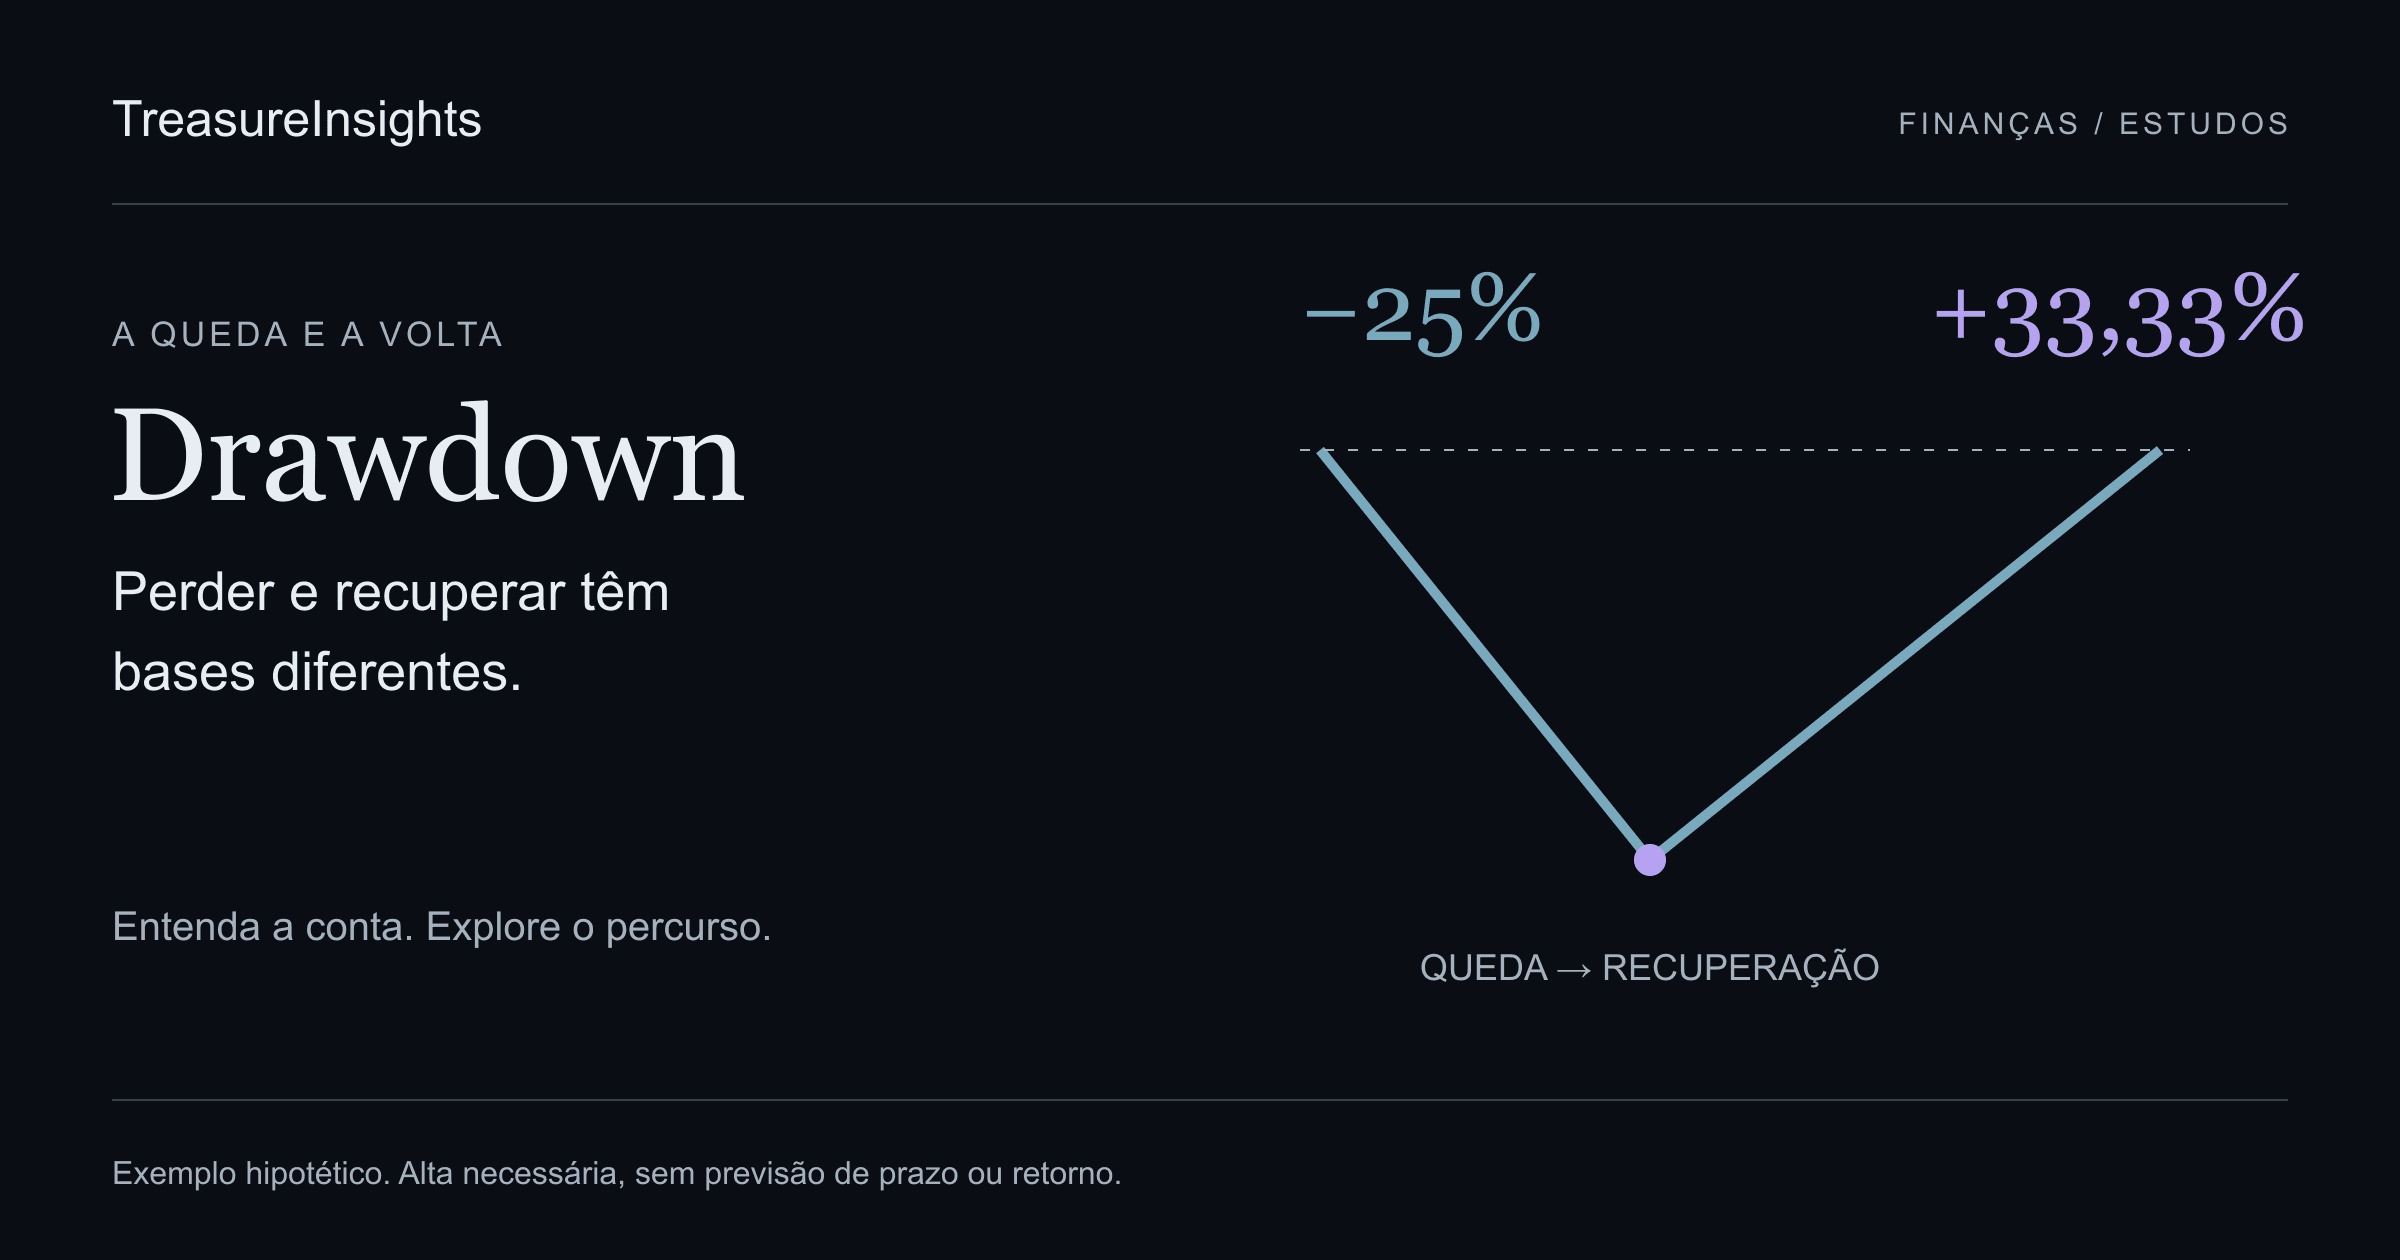
Uma carteira de R$ 10 mil chegou a R$ 12 mil, caiu para R$ 9 mil e terminou em R$ 13 mil. O resultado final foi um ganho de 30%. No pior momento, porém, ela estava 25% abaixo do pico. E quem precisou do dinheiro naquela fase não viveu o resultado mostrado no fim do gráfico.
Os números não se contradizem. Respondem a perguntas diferentes.
Drawdown é a queda de um investimento em relação ao maior valor que ele havia alcançado até aquele momento, dentro do período analisado. Medir essa distância ajuda a enxergar o caminho percorrido pelo patrimônio. Não prevê a próxima perda nem informa, sozinho, se você deve comprar, manter ou vender.
Neste estudo, você vai acompanhar duas trajetórias com o mesmo resultado final, calcular a alta necessária para recuperar uma perda e ver por que saques podem mudar a conclusão. Todos os exemplos numéricos são hipotéticos, construídos para tornar as contas verificáveis. Não representam produtos disponíveis ou resultados esperados.
Três números que você não deve confundir
Voltemos aos R$ 9 mil do exemplo. Há três leituras possíveis para esse mesmo saldo:
| Pergunta | Conta | Resultado |
|---|---|---|
| Quanto perdi desde os R$ 10 mil iniciais? | 9.000 ÷ 10.000 − 1 | −10% |
| Quanto caí desde o pico de R$ 12 mil? | 9.000 ÷ 12.000 − 1 | −25% |
| Quanto preciso subir para voltar a R$ 12 mil? | 12.000 ÷ 9.000 − 1 | +33,33% |
A primeira medida olha para o ponto de partida. A segunda olha para o pico anterior. A terceira olha do saldo atual para o valor que se pretende recuperar. Trocar o denominador muda a resposta.
Por isso, dizer apenas “estou perdendo 10%” pode esconder parte da experiência. Essa carteira chegou a acumular um ganho, devolveu esse ganho e depois ficou abaixo do capital inicial. Uma análise cuidadosa identifica de qual base cada percentual está falando.
O CFA Institute descreve a queda máxima entre pico e vale como a maior perda observada dessa natureza no período. A referência usada aqui é uma carta técnica enviada à SEC, não uma norma brasileira nem uma recomendação de investimento. CFA Institute, definição e fórmula, página 6.
Como calcular o drawdown, sem escolher o pico errado
Para cada observação da série, encontre o maior valor registrado desde o início da janela até aquela data. Depois, compare o valor atual com esse pico:
Drawdown na data = (valor atual ÷ pico anterior ou atual − 1) × 100.
O resultado será zero quando o investimento estiver no maior valor observado até ali. Será negativo quando estiver abaixo dele. O drawdown máximo é o valor mais negativo dessa sequência. Neste artigo, “queda de 25%” é a magnitude de um drawdown de −25%.
O pico precisa vir antes do vale. Não vale escolher o maior e o menor número de uma tabela sem respeitar a ordem. Uma série que sobe de 90 para 100 e depois para 120 não sofreu uma queda de 25%: ela só subiu entre as observações disponíveis.
Também é necessário declarar o recorte. Se o histórico começar depois de uma grande queda, o pico antigo ficará fora da conta. O resultado estará correto para a janela escolhida, mas não descreverá toda a experiência de quem investiu antes dela.
Duas carteiras, o mesmo ganho de 30%, experiências diferentes
Construímos duas trajetórias de 12 meses. Ambas começam em R$ 10 mil e terminam em R$ 13 mil. Não há aportes, saques, custos, impostos ou inflação. Os valores são observados no mês zero e no fim de cada um dos 12 meses.
| Medida do exemplo | Caminho A | Caminho B |
|---|---|---|
| Valor inicial | R$ 10.000 | R$ 10.000 |
| Valor final | R$ 13.000 | R$ 13.000 |
| Variação do início ao fim | +30% | +30% |
| Maior queda desde um pico anterior | 25% | 0,94% |
| Pico antes dessa queda | R$ 12.000 no mês 2 | R$ 10.600 no mês 3 |
| Vale dessa queda | R$ 9.000 no mês 4 | R$ 10.500 no mês 4 |
| Primeira observação que recupera o pico | Mês 9 | Mês 5 |
No caminho A, a distância do pico ao vale foi de R$ 3 mil. No B, foi de R$ 100. O extrato final apaga essa diferença se você olhar apenas a rentabilidade acumulada.
Não criamos o exemplo para provar que B é uma escolha que existe no mercado ou que você conseguiria identificá-la antes. Os caminhos foram desenhados deliberadamente com o mesmo destino para isolar a diferença de percurso. Conhecer o final de um exemplo é muito diferente de decidir sem conhecer o futuro.
Essa distinção importa ao ver uma simulação histórica. Uma carteira escolhida depois de conhecer os vencedores pode parecer muito mais fácil de manter do que uma decisão tomada com as informações disponíveis na época. Pergunte quando os ativos e os pesos foram definidos, e quais alternativas foram descartadas antes de chegar à apresentação que você está vendo.
O saldo final não mostra a espera.
Caminho A · queda máxima de 25%Caminho B · queda máxima de 0,94%
Mês 4: caminho A, R$ 9.000; caminho B, R$ 10.500.
Por que perder 25% exige ganhar 33,33%?
Porque a recuperação começa sobre uma base menor.
Se R$ 100 caem 25%, restam R$ 75. Ganhar 25% sobre R$ 75 acrescenta R$ 18,75, chegando a R$ 93,75. Ainda faltam R$ 6,25 para os R$ 100 originais.
Para uma perda de magnitude p, escrita em decimal e menor que 1:
Alta necessária = p ÷ (1 − p).
Para uma perda de 25%, a conta é 0,25 ÷ 0,75 = 0,3333…, ou aproximadamente 33,33%. A fórmula é uma identidade aritmética, não uma estimativa de mercado.
| Queda desde a referência | Alta para voltar ao mesmo valor |
|---|---|
| 10% | 11,11% |
| 20% | 25,00% |
| 25% | 33,33% |
| 40% | 66,67% |
| 50% | 100,00% |
| 70% | 233,33% |
Em uma perda total de 100%, a base chega a zero. Não existe uma alta percentual finita que, aplicada a esse zero, recupere o valor anterior sem entrada de recursos ou outra mudança na situação. O simulador limita o controle a 90% para evitar apresentar essa divisão por zero como um resultado comum.
Perceba também o que a fórmula não responde: ela não diz se a alta ocorrerá, quanto tempo levará ou qual investimento a produzirá. Transformar “precisa subir 33,33%” em “vai subir 33,33%” é abandonar a matemática e fazer uma previsão sem base.
A queda e a volta não têm o mesmo tamanho.
Experimente uma perda sobre R$ 10 mil hipotéticos.
Restam R$ 7.500. Faltam R$ 2.500 para voltar a R$ 10.000.
Recuperar o valor e recuperar o tempo são coisas diferentes
No caminho A, o pico foi observado no mês 2; o vale, no mês 4; e o valor do pico reapareceu no mês 9. Isso permite separar três intervalos:
- Do pico ao vale: dois meses entre as observações.
- Do vale à recuperação: cinco meses.
- Do pico à recuperação: sete meses.
Esses intervalos não são intercambiáveis. Dizer que a recuperação levou cinco meses conta a partir do vale. Para quem acompanha desde o pico, o intervalo completo é de sete meses.
Os valores entre as datas não foram observados. O gráfico liga os pontos para ajudar a leitura; não comprova o dia exato em que a carteira voltou ao pico. Em dados mensais, quedas e recuperações dentro do mês podem passar despercebidas. Use a expressão “primeira observação de recuperação” quando essa for a informação efetivamente disponível.
Se a série termina antes de recuperar, o registro correto é “não recuperou até o fim desta amostra”. Não é zero mês de espera, e não significa que nunca recuperará. Tampouco autoriza projetar uma data de volta. A ausência de recuperação dentro da janela faz parte do resultado e precisa permanecer visível.
O dinheiro que precisa sair muda a análise
O investidor que não movimenta a carteira e aquele que faz saques enfrentam contas diferentes. Para enxergar isso, considere duas sequências anuais hipotéticas: −20% e +25%, em ordens invertidas.
Sem saques, R$ 10 mil chegam a R$ 10 mil em ambos os casos: 10.000 × 0,80 × 1,25 = 10.000. Nesse exemplo de dois períodos, inverter a ordem dos fatores não muda o produto final.
Agora retire R$ 1 mil ao fim de cada ano, sempre depois de aplicar o retorno daquele ano:
| Etapa | Queda primeiro: −20%, depois +25% | Alta primeiro: +25%, depois −20% |
|---|---|---|
| Saldo inicial | R$ 10.000 | R$ 10.000 |
| Fim do ano 1, após o primeiro saque | R$ 7.000 | R$ 11.500 |
| Fim do ano 2, após o segundo saque | R$ 7.750 | R$ 8.200 |
| Total retirado nos dois anos | R$ 2.000 | R$ 2.000 |
São os mesmos dois percentuais e os mesmos R$ 2 mil retirados. A ordem produziu uma diferença de R$ 450 no patrimônio restante. O exemplo não inclui impostos, custos, inflação ou remuneração do dinheiro sacado.
Essa é uma demonstração do efeito da sequência de retornos com retiradas. Não prova que você deva tentar adivinhar a próxima queda. Mostra por que a pergunta “quando vou precisar sacar?” pertence à análise desde o início, e não apenas ao momento em que o mercado cai.
Se uma obrigação próxima depende desse dinheiro, examine separadamente prazo e disponibilidade. Nosso teste de disponibilidade da reserva ajuda a organizar esse tipo de necessidade; ele não promete eliminar riscos de mercado.
Um aporte pode esconder a perda no saldo
Imagine outra conta: R$ 10 mil caem para R$ 8 mil. Você deposita R$ 2 mil, e o saldo volta a R$ 10 mil. O patrimônio exibido se recompôs, mas a aplicação não recuperou o preço anterior. Houve dinheiro novo.
Medir o drawdown diretamente no saldo, misturando movimentos de mercado e aportes, pode produzir uma conclusão enganosa. O mesmo vale para retiradas: o saldo pode cair porque saiu dinheiro, e não porque o investimento perdeu valor.
Para uma carteira real, a série usada precisa tratar os fluxos adequadamente, por exemplo por cotas ou por uma metodologia de retorno que explicite o tratamento dos aportes e saques. Nossos dois caminhos iniciais dispensam esse ajuste justamente porque não têm fluxos. Não aplique sua fórmula simplificada a qualquer extrato sem verificar essa condição.
Uma maneira prática de começar é manter dois registros separados: o dinheiro que entrou ou saiu e a evolução do investimento. Ao acompanhar uma meta financeira, também diferencie avanço por novos aportes de avanço por rentabilidade.
Voltar ao pico nominal ainda pode não recompor o poder de compra
Se R$ 12 mil viram R$ 12 mil novamente, o valor nominal foi recuperado. Mas, se os preços relevantes para seu objetivo subiram durante a espera, o mesmo dinheiro poderá comprar menos.
Em um exemplo hipotético, um retorno nominal de 8% combinado com inflação de 5% corresponde a um retorno real de aproximadamente 2,86%: (1,08 ÷ 1,05 − 1) × 100. Subtrair 5 de 8 dá uma aproximação, não o resultado exato. E um índice geral de preços não representa necessariamente o preço específico da casa ou da viagem que você pretende pagar.
Custos também precisam ser tratados de forma consistente. Não compare uma série bruta com outra líquida como se medissem a mesma coisa. A SEC explica que despesas reduzem o resultado disponível ao investidor e podem acumular efeitos ao longo do tempo. Investor.gov, custos e despesas.
Drawdown não é uma nota geral de segurança
Uma queda histórica pequena não torna um investimento seguro para qualquer pessoa. O risco pode aparecer em outras dimensões, como dificuldade de resgate, inadimplência do emissor ou falta de informações adequadas. A CVM distingue riscos de crédito, mercado e liquidez, entre outros, e lembra que a oscilação de mercado também pode atingir a renda fixa. Portal do Investidor, risco e retorno.
Uma série com poucas avaliações de preço pode parecer estável simplesmente porque mede pouco. Uma amostra curta pode não conter um episódio de estresse. Um ativo que deixou de existir não pode ser apagado de uma comparação histórica só porque torna o resultado menos atraente.
Também não existe, neste estudo, um percentual universal de drawdown “aceitável”. A mesma queda pode ter consequências diferentes para quem tem uma obrigação próxima e para quem pode adiar um objetivo. A CVM trata adequação como uma relação entre produto, objetivo, disposição e capacidade de assumir riscos. Este artigo não substitui essa avaliação. Portal do Investidor, suitability.
Diversificação pode reduzir a exposição a determinados riscos, mas não garante ausência de perdas. Observe a composição da carteira e como seus componentes se comportam, em vez de presumir que vários nomes significam várias fontes independentes de risco. SEC, alocação e diversificação.
Um roteiro para investigar antes de decidir
Em vez de procurar um número que dê permissão para investir, monte uma ficha de comparação. Ela pode caber em uma página:
- Objetivo e prazo: para que serve esse dinheiro e em que circunstância você precisaria retirá-lo?
- Série e tratamento: preço ou retorno total? Mesma moeda? Rendimentos reinvestidos? Custos incluídos? Fluxos separados?
- Janela: quais são as datas inicial e final? A conclusão muda ao observar outros recortes, escolhidos com uma justificativa anterior ao resultado?
- Percurso: qual foi a maior queda, de qual pico ela partiu e quando ocorreu a primeira recuperação observada?
- Ausências: o que os dados não mostram? Há períodos sem observação, ativos excluídos ou riscos que a curva não mede?
- Critério de revisão: que mudança no objetivo, na liquidez necessária ou nas informações sobre o investimento exigiria reavaliar a decisão?
Essa ficha não entrega uma ordem de compra ou venda. Ela transforma uma impressão, como “esse investimento sempre volta”, em perguntas que podem ser conferidas. Evita também confundir a recuperação de um índice com a garantia de recuperação de cada ativo que já fez parte dele.
Método aberto: refaça os exemplos
As trajetórias abaixo são inventadas. Cada número representa reais por R$ 100 iniciais; multiplique por 100 para obter os saldos da carteira de R$ 10 mil. São 13 observações, do mês 0 ao mês 12.
| Mês | Caminho A | Caminho B |
|---|---|---|
| 0 | 100 | 100 |
| 1 | 108 | 102 |
| 2 | 120 | 104 |
| 3 | 112 | 106 |
| 4 | 90 | 105 |
| 5 | 95 | 108 |
| 6 | 101 | 112 |
| 7 | 110 | 115 |
| 8 | 116 | 118 |
| 9 | 120 | 120 |
| 10 | 123 | 123 |
| 11 | 127 | 127 |
| 12 | 130 | 130 |
Na recuperação, usamos a primeira observação posterior ao vale com valor igual ou superior ao pico da maior queda. Os cálculos não arredondam etapas intermediárias. Percentuais mostrados no texto têm até duas casas decimais. O simulador de perda usa a fórmula p ÷ (1 − p); ele não estima probabilidades ou tempo de recuperação.
O gráfico torna uma diferença visível; a tabela permite verificá-la. Ao comparar qualquer investimento, leve as duas perguntas: quanto ele entregou e o que aconteceu com o dinheiro até chegar lá? A segunda não elimina a incerteza, mas impede que o número final conte a história inteira sozinho.
Perguntas que surgem na leitura
Drawdown de 20% significa perder 20% do que investi?
Não necessariamente. Ele compara com um pico anterior dentro da janela. Se o investimento começou em 100, subiu a 150 e caiu para 120, a queda desde o pico foi de 20%, enquanto o resultado desde o início ainda é positivo em 20%.
Um investimento com drawdown menor é sempre melhor?
Não. A métrica não reúne retorno, prazo, liquidez, risco de crédito, custos e qualidade dos dados em uma única resposta. Também depende das datas e da frequência das observações.
A recuperação é garantida se eu esperar bastante?
Não. A fórmula calcula a alta necessária para voltar a uma referência; não garante que ela ocorrerá. Se o histórico termina sem recuperação, essa limitação precisa ser apresentada como parte da análise.
Um gráfico mensal mostra a maior perda de todos os dias?
Não. Ele permite calcular a maior queda entre os pontos mensais observados. Uma queda intramês pode não aparecer. A frequência deve acompanhar a interpretação do resultado.
Isso vale para o saldo da minha conta com aportes?
Não diretamente. Primeiro é preciso separar os movimentos de dinheiro do desempenho do investimento. Um depósito pode recompor o saldo sem que os ativos tenham recuperado seu valor.