Quitar dívidas ou investir? Compare o que acontece com o patrimônio e com o dinheiro que continua ao seu alcance.
Uma investigação visual sobre juros, tempo e liquidez. Altere as premissas e acompanhe cada real. Todos os cenários são hipotéticos.
Quando quitar faz mais sentido?
Se os encargos futuros que você consegue evitar superam o rendimento líquido de uma aplicação compatível com o prazo e o risco, antecipar a dívida pode aumentar seu patrimônio. Mas usar todo o dinheiro pode criar outra fragilidade: faltar caixa para despesas essenciais ou imprevistos.
A decisão tem duas contas: patrimônio e liquidez. Este estudo mostra como ambas se comportam. Comece pela proposta real de quitação, pelo calendário de pagamentos e pelo dinheiro que precisa continuar acessível. O simulador representa um contrato simplificado, não substitui o demonstrativo do credor.
A pergunta não é apenas qual taxa é maior. É quanto custa manter as parcelas, quanto renderia o dinheiro disponível e qual folga sobra se a vida não seguir o plano. Para comparar, as duas estratégias começam com os mesmos ativos e a mesma dívida, e recebem exatamente o mesmo orçamento mensal.
O modelo permite amortizar hoje, manter o valor da parcela e encurtar o prazo. Na outra estratégia, o dinheiro permanece aplicado e as parcelas seguem o calendário original. O que sobra do orçamento é aplicado em ambas. Não há atraso deliberado nem dinheiro extra aparecendo em apenas um caminho.
Saldo não é parcela
Saldo é o que você deve em uma data. Parcela é um pagamento, que pode incluir principal, juros e outros encargos.
Amortizar reduz o principal
Uma antecipação parcial pode reduzir prazo ou prestação, conforme o contrato. Aqui mantemos a prestação e encurtamos o prazo.
Patrimônio não é caixa
Você pode dever menos e ter menos dinheiro à mão. Isso melhora uma dimensão da decisão, mas pode fragilizar outra.
EXEMPLO-BASE FIXO · CENÁRIO HIPOTÉTICO
R$ 12 mil disponíveis. R$ 10 mil de dívida. E agora?
Para acompanhar os gráficos, imagine R$ 12 mil em dinheiro, R$ 10 mil de dívida e R$ 1 mil mensais disponíveis depois das despesas essenciais. A dívida cobra 2% ao mês por mais 24 parcelas. A aplicação rende, por hipótese, 0,65% líquido ao mês. Comparamos 36 meses e preservamos R$ 3 mil inicialmente.
A estratégia A amortiza R$ 9 mil hoje e deixa R$ 3 mil aplicados. A estratégia B mantém os R$ 12 mil aplicados e paga a dívida pelo calendário original. Ambas começam com R$ 2 mil de patrimônio financeiro: ativos menos dívida.
| Medida | A / Amortizar | B / Investir |
|---|---|---|
| Liquidez imediatamente após decidir | R$ 3.000,00 | R$ 12.000,00 |
| Mês da quitação | 2 | 24 |
| Juros pagos após a decisão | R$ 29,83 | R$ 2.689,06 |
| Rendimentos acumulados | R$ 4.943,54 | R$ 5.464,11 |
| Patrimônio ao fim de 36 meses | R$ 42.913,71 | R$ 40.775,05 |
Cálculo próprio com o modelo descrito neste estudo. Arredondamento apenas na exibição. Os valores não são cotações ou promessa de resultado.
Em A, a prestação é aproximadamente R$ 528,71 no primeiro mês e R$ 501,11 no segundo, quando a dívida acaba. Do terceiro mês em diante, o orçamento inteiro de R$ 1 mil pode ser aplicado. Em B, parte desse orçamento continua pagando prestações até o mês 24. Comparar só os rendimentos das aplicações esconderia os juros pagos no caminho.
Simule os dois caminhos
Mude a hipótese.
Observe a consequência.
Taxas mensais constantes e líquidas. O orçamento é o valor que sobra após as despesas essenciais, disponível para parcelas e aplicações.
A reserva limita a amortização inicial. Toda aplicação é tratada como resgatável pelo saldo integral. Isso é uma simplificação, não uma característica garantida de produtos reais.
TRAJETÓRIAS COMPARÁVEIS
O saldo da aplicação
não conta a história inteira.
O patrimônio financeiro é a diferença entre os ativos e a dívida restante. Olhar apenas a aplicação pode esconder juros que continuam sendo pagos.
A decomposição usa o mês inspecionado. Como patrimônio inicial e orçamento são iguais, a diferença vem dos juros pagos e dos rendimentos acumulados. Não representa renda nova nem valorização de outros bens.
Ver fluxos mensais e baixar os dados
Valores exibidos em centavos; cálculo mantém precisão interna. A exportação inclui parâmetros e todos os meses.
MAPA DE SENSIBILIDADE
Onde a conta
muda de lado?
Cada célula refaz a comparação com uma combinação de taxas. Os demais parâmetros continuam iguais. É uma superfície de cenários possíveis no modelo, sem probabilidade associada.
Retorno líquido da aplicação ↓ · Juro da dívida → (% ao mês)
Células em R$ mil: patrimônio de A menos patrimônio de B no horizonte escolhido. Clique ou use as setas sobre uma célula para inspecionar.
TRADE-OFF DE LIQUIDEZ
O que você ganha.
O que deixa de ter à mão.
Não existem só duas escolhas. Os pontos mostram 21 valores de amortização inicial, do zero ao máximo permitido pela reserva. O eixo horizontal mede o dinheiro que sobra imediatamente; o vertical, o patrimônio ao final.
Inspecionar as 21 alternativas
O melhor resultado matemático não define sozinho uma boa decisão. A capacidade de enfrentar um imprevisto também tem valor, mas esse valor depende da sua realidade. O gráfico não tenta dar um preço universal à tranquilidade.
TESTE DE ESTRESSE
E se o dinheiro
precisar sair antes?
Simule uma despesa extraordinária imediatamente após os fluxos do mês escolhido. Aqui medimos apenas a capacidade de cobrir o gasto naquele instante, sem presumir empréstimo ou resgate garantido.
Cenário pontual independente. O imprevisto não altera as trajetórias acima. Se houver falta, o modelo não atribui taxa nem disponibilidade a um crédito novo. O saldo restante também precisa pagar compromissos ainda não modelados.
POR DENTRO DO MODELO
Abra a conta.
Questione a hipótese.
O contrato fictício
Dívida amortizável pela tabela Price, com taxa fixa mensal e prestações no fim de cada mês. O saldo informado equivale ao principal que pode ser amortizado hoje. A antecipação mantém a prestação original e reduz o prazo. Não há tarifa, seguro, indexador, desconto extraordinário ou mora.
O investimento fictício
Taxa líquida constante aplicada ao saldo do início de cada mês. O orçamento mensal entra no fim do mês: primeiro paga a prestação, depois aplica a sobra. Após a quitação, todo o orçamento passa a ser aplicado. A reserva inicial rende à mesma taxa e tem liquidez integral no modelo.
O que significa “líquido”
O retorno informado deve representar o efeito de tributos e custos. Não há cálculo tributário específico por produto, prazo ou lote. Essa aproximação não reproduz aplicações com imposto no resgate, carência ou oscilação de preço.
As identidades verificáveis
Ativost = Ativost−1 × (1 + r) + Orçamento − Pagamentot
Patrimôniot = Ativost − Dívidat
j é o juro futuro mensal da dívida; r é o retorno líquido mensal hipotético. A parcela é limitada ao saldo acrescido dos juros do mês. O orçamento nunca pode ser inferior à parcela original na comparação.
Por que as taxas iguais empatam?
Quando j e r são iguais, a identidade se reduz a Patrimôniot = Patrimôniot−1 × (1 + r) + Orçamento. O pagamento desaparece dessa diferença porque reduz a dívida e usa recursos que poderiam ser aplicados. Com patrimônio inicial e orçamento iguais, os caminhos empatam em cada mês. A liquidez pode continuar diferente.
O que não se pode concluir
O mapa não prevê o mercado, não estima chance de ganho e não identifica a melhor aplicação. Valores são nominais, sem ajuste por inflação. Não entram risco de crédito, custo de atraso, perda de renda ou renda variável. O controle de retorno aceita apenas taxas mensais não negativas de até 1,5%; ele não simula perdas, volatilidade ou retornos variáveis. Essa faixa é um recorte do laboratório, não uma previsão ou limite de risco. Dívida garantida, dívida vencida e propostas de renegociação exigem análise própria.
Não há Monte Carlo nem faixa probabilística: sem uma distribuição de retornos defensável, esses recursos dariam uma precisão que este estudo não tem.
Exemplo-base: amortizar resulta em R$ 42.913,71 e investir em R$ 40.775,05 após 36 meses. Cenários hipotéticos, com o mesmo orçamento. Ative JavaScript para recalcular; as explicações e figuras estáticas do artigo continuam disponíveis.
Use o laboratório acima para alterar juros, prazo e reserva. Ele também está disponível na ferramenta de comparação entre quitar dívidas e investir. Os exemplos e figuras seguintes mantêm as premissas iniciais, para que você possa conferir a análise.
O saldo da aplicação não conta a história inteira.
O patrimônio financeiro é a diferença entre os ativos e a dívida restante. Olhar apenas a aplicação pode esconder juros que continuam sendo pagos.
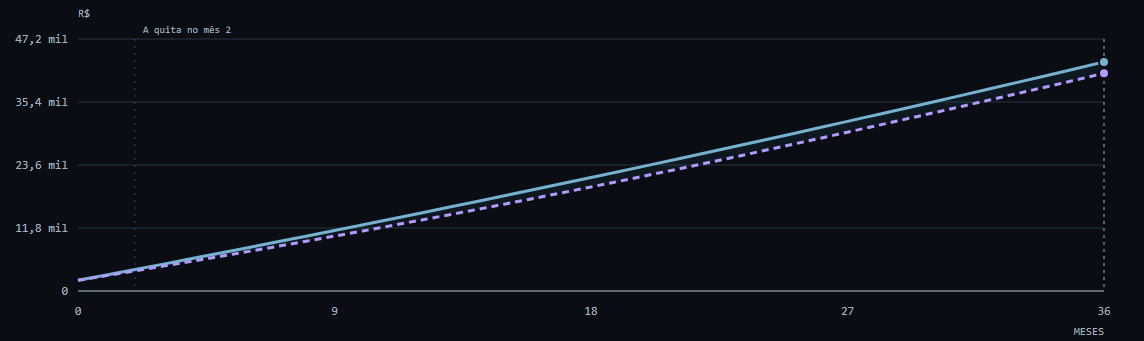
Mês 36: diferença de patrimônio de A menos B = R$ 2.138,66. A área sombreada apenas separa as trajetórias, não representa incerteza. As duas estratégias começam com patrimônio de R$ 2.000,00.
A linha azul representa amortizar; a linha violeta tracejada, investir e manter parcelas. Em 36 meses, A evita R$ 2.659,24 de juros e obtém R$ 520,58 menos rendimentos, terminando R$ 2.138,66 à frente. Valores do exemplo-base fixo.
Onde a conta muda de lado?
Cada célula refaz a comparação com uma combinação de taxas. Os demais parâmetros continuam iguais. É uma superfície de cenários possíveis no modelo, sem probabilidade associada.
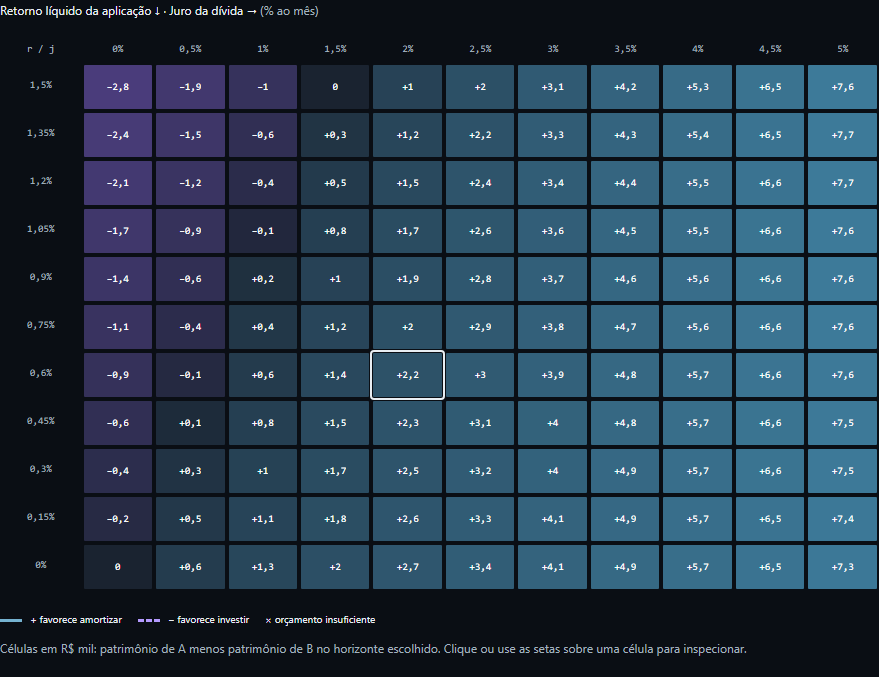
Células em R$ mil: patrimônio de A menos patrimônio de B no horizonte escolhido. No laboratório interativo, clique ou use as setas sobre uma célula para inspecionar.
O que você ganha. O que deixa de ter à mão.
Não existem só duas escolhas. Os pontos mostram 21 valores de amortização inicial, do zero ao máximo permitido pela reserva. O eixo horizontal mede o dinheiro que sobra imediatamente; o vertical, o patrimônio ao final.
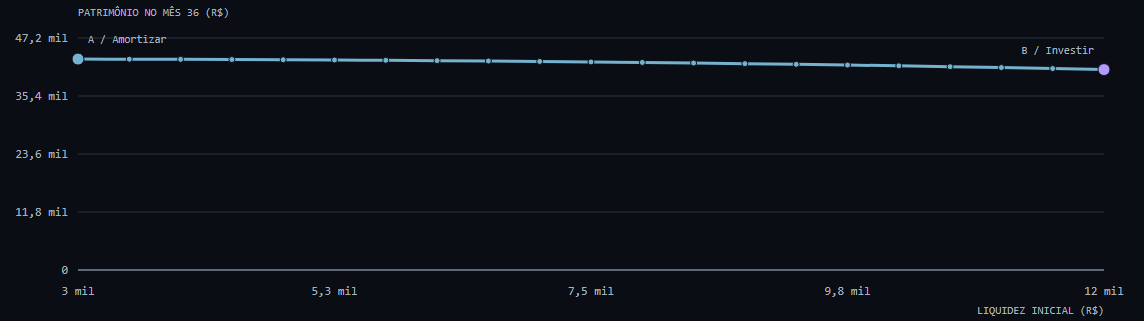
A mantém R$ 3.000,00 imediatamente acessíveis; B mantém R$ 12.000,00. No mês 36, os patrimônios seriam R$ 42.913,71 e R$ 40.775,05. Eixo vertical parte do zero (ou inclui patrimônio negativo). Não é uma fronteira eficiente de carteiras nem uma otimização por risco.
E se o dinheiro precisar sair antes?
Simule uma despesa extraordinária imediatamente após os fluxos do mês escolhido. Aqui medimos apenas a capacidade de cobrir o gasto naquele instante, sem presumir empréstimo ou resgate garantido.
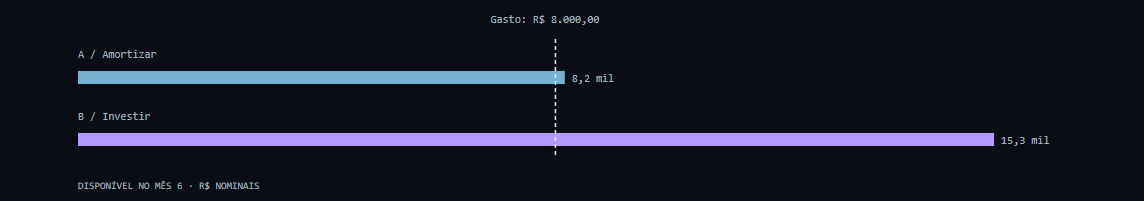
Cenário pontual independente. O imprevisto não altera as trajetórias acima. Se houver falta, o modelo não atribui taxa nem disponibilidade a um crédito novo. O saldo restante também precisa pagar compromissos ainda não modelados.
COMO INTERPRETAR O TESTE
Uma vantagem no fim não paga um imprevisto hoje.
No exemplo-base fixo, logo após o mês 6, A tem R$ 8.156,88 acessíveis e B tem R$ 15.349,76. Uma despesa de R$ 10 mil deixaria A com uma falta de R$ 1.843,12. B conseguiria pagar e conservaria R$ 5.349,76, mas continuaria com uma dívida de R$ 7.926,45.
Isso não torna B automaticamente melhor. Mostra que um prazo de decisão longo não elimina necessidades de caixa no meio do caminho. Se você precisar contratar novo crédito após amortizar, o custo desse crédito pode mudar a comparação. Este teste aponta a falta; não inventa aprovação, taxa nem prazo para cobri-la.
O piso de R$ 3 mil não é recomendação de reserva. É uma escolha didática. Para decidir o seu, observe despesas essenciais, compromissos próximos, estabilidade da renda e prazo efetivo de resgate. A ferramenta de disponibilidade da reserva ajuda a examinar esse último ponto.
Abra a conta. Questione a hipótese.
O contrato fictício
Dívida amortizável pela tabela Price, com taxa fixa mensal e prestações no fim de cada mês. O saldo informado equivale ao principal que pode ser amortizado hoje. A antecipação mantém a prestação original e reduz o prazo. Não há tarifa, seguro, indexador, desconto extraordinário ou mora.
O investimento fictício
Taxa líquida constante aplicada ao saldo do início de cada mês. O orçamento mensal entra no fim do mês: primeiro paga a prestação, depois aplica a sobra. Após a quitação, todo o orçamento passa a ser aplicado. A reserva inicial rende à mesma taxa e tem liquidez integral no modelo.
O que significa “líquido”
O retorno informado deve representar o efeito de tributos e custos. Não há cálculo tributário específico por produto, prazo ou lote. Essa aproximação não reproduz aplicações com imposto no resgate, carência ou oscilação de preço.
As identidades verificáveis
Dívidat = Dívidat−1 × (1 + j) − Pagamentot Ativost = Ativost−1 × (1 + r) + Orçamento − Pagamentot Patrimôniot = Ativost − Dívidat
j é o juro futuro mensal da dívida; r é o retorno líquido mensal hipotético. A parcela é limitada ao saldo acrescido dos juros do mês. O orçamento nunca pode ser inferior à parcela original na comparação.
Por que as taxas iguais empatam?
Quando j e r são iguais, a identidade se reduz a Patrimôniot = Patrimôniot−1 × (1 + r) + Orçamento. O pagamento desaparece dessa diferença porque reduz a dívida e usa recursos que poderiam ser aplicados. Com patrimônio inicial e orçamento iguais, os caminhos empatam em cada mês. A liquidez pode continuar diferente.
O que não se pode concluir
O mapa não prevê o mercado, não estima chance de ganho e não identifica a melhor aplicação. Valores são nominais, sem ajuste por inflação. Não entram risco de crédito, custo de atraso, perda de renda ou renda variável. O controle de retorno aceita apenas taxas mensais não negativas de até 1,5%; ele não simula perdas, volatilidade ou retornos variáveis. Essa faixa é um recorte do laboratório, não uma previsão ou limite de risco. Dívida garantida, dívida vencida e propostas de renegociação exigem análise própria.
Não há Monte Carlo nem faixa probabilística: sem uma distribuição de retornos defensável, esses recursos dariam uma precisão que este estudo não tem.
Qual taxa comparar? Qual dinheiro preservar?
CET e juros futuros têm papéis diferentes
O Custo Efetivo Total reúne despesas da operação de crédito, como juros, tributos, tarifas e seguros, conforme as regras aplicáveis. É uma referência importante para comparar ofertas ao contratar. O Banco Central também orienta a consulta ao contrato e aos componentes das parcelas. Fonte: BCB.
Depois da contratação, pergunte o que ainda pode ser evitado. Uma tarifa já paga e não recuperável não reaparece no seu bolso por quitar hoje. Encargos futuros, descontos confirmados e valores devolvidos podem alterar o benefício da antecipação. Por isso, não preencha o campo “juro futuro” automaticamente com o CET original.
O teste mais fiel usa a proposta de liquidação de hoje e todos os pagamentos futuros que ela elimina, nas datas reais. O laboratório usa parcelas mensais e taxa fixa; contratos indexados, datas irregulares, renegociação e seguros exigem uma conta específica.
Mesmo prazo, mesma unidade
2% ao mês equivalem a aproximadamente 26,82% ao ano com capitalização composta: (1,0212 − 1) × 100. Não são 24% efetivos ao ano. No sentido inverso, uma taxa efetiva anual vira mensal pela expressão (1 + taxa anual)1/12 − 1.
Além da unidade, alinhe o que cada taxa representa. Não compare juros contratuais com retorno bruto de publicidade ou com rentabilidade passada de um investimento arriscado. O retorno da aplicação precisa refletir tributos, despesas e condições de resgate compatíveis com o período.
Reduzir prazo não é reduzir parcela
Antecipar mantendo a prestação faz a dívida terminar antes. Reduzir a prestação pode preservar mais folga mensal, mas muda a trajetória. O simulador só representa a primeira opção. Peça ao credor os dois demonstrativos quando ambas estiverem disponíveis e compare pagamentos, encargos e orçamento.
Em relações abrangidas pelo Código de Defesa do Consumidor, a liquidação antecipada total ou parcial tem redução proporcional de juros e outros acréscimos. Isso não equivale a um desconto comercial arbitrário sobre todo o principal. CDC, artigo 52, § 2º, texto na Câmara.
Uma dívida barata pode inverter a conta
Em outro cenário fictício, mantendo os mesmos valores, orçamento e prazos, a dívida custa 0,5% ao mês e a aplicação rende 1% líquido mensal constante. A termina com R$ 45.950,28; B, com R$ 46.775,13. Investir fica R$ 824,85 à frente no mês 36.
Esse resultado depende de conseguir aquele retorno líquido durante todo o período e cumprir as parcelas. Não demonstra uma oportunidade disponível no mercado. Use o botão “Dívida mais barata” para reproduzir a conta e veja como o mapa muda ao alterar as taxas.
Se o orçamento já não fecha
Se a prestação não cabe depois das despesas essenciais, a comparação de investimento perde prioridade prática. Reúna contratos e vencimentos, identifique o déficit mensal e examine propostas de renegociação. Não use rentabilidade incerta para fazer uma parcela obrigatória parecer pagável.
Em endividamento com várias obrigações, também importam garantias, consequências do atraso e condições de negociação. O plano de quitação de dívidas trabalha a ordem de pagamentos, uma pergunta diferente deste estudo.
O que a conta sozinha não responde.
Devo usar o 13º salário para quitar dívidas?
Trate-o como uma entrada disponível, depois de separar compromissos já conhecidos. Peça as propostas de quitação e verifique o caixa restante. Uma entrada extra pode reduzir encargos, mas não resolve sozinha um orçamento mensal deficitário. Não conte com um recebimento ainda incerto.
Amortizar financiamento imobiliário ou investir?
Confira indexador, sistema de amortização, seguros, tarifas e a proposta do banco para reduzir prazo ou parcela. Este laboratório representa Price com taxa fixa e sem esses componentes adicionais. Para um financiamento real, compare os demonstrativos e o calendário completo; não substitua o contrato pela simulação.
Parcelamento “sem juros” deve ser antecipado?
Compare quanto seria pago à vista hoje com as parcelas futuras. Um desconto à vista pode criar um custo implícito na opção parcelada. Se não há desconto nem encargos evitáveis, antecipar não gera a mesma economia de uma dívida com juros. Ainda assim, considere o risco de comprometer a renda futura.
Quanto de reserva preciso manter?
Não há número único derivado deste modelo. Dimensione despesas essenciais, previsibilidade da renda, dependentes, compromissos e acesso ao dinheiro. Os R$ 3 mil do exemplo são uma hipótese didática, não uma reserva adequada para qualquer família.
Por que não há uma probabilidade de investir dar certo?
O estudo muda premissas determinísticas. Probabilidades exigiriam definir uma distribuição de retornos, dependências e riscos, justificar os dados e testar a calibração. Sem isso, uma porcentagem de sucesso daria uma impressão enganosa de precisão.
A inflação muda o resultado?
Os gráficos mostram reais nominais. Para medir poder de compra, seria preciso descontar a inflação do mesmo intervalo. Aplicar o mesmo fator positivo de inflação aos dois patrimônios na mesma data preserva a ordem entre eles, mas reduz seu poder de compra. A inflação também pode afetar orçamento e contratos indexados, efeitos ausentes aqui.
Antes de transformar um cenário em decisão.
-
Peça a cotação de quitação. O somatório de parcelas futuras não é o valor de liquidação hoje. O Banco Central descreve a antecipação com redução proporcional de juros e acréscimos, conforme o contrato. Consultar o BCB.
-
Compare o que ainda pode ser evitado. O CET original é importante na contratação; despesas já pagas e não recuperáveis não viram economia por antecipar agora. Use o demonstrativo atualizado e as datas reais.
-
Cheque risco e acesso ao dinheiro. Retorno esperado não é retorno garantido. Crédito, mercado e liquidez podem mudar o resultado efetivo, inclusive em renda fixa. Entender os riscos com a CVM.
-
Proteja o orçamento. A decisão precisa funcionar junto com despesas essenciais, obrigações e imprevistos. Não suspenda pagamentos para reproduzir uma simulação. Organizar a ordem das dívidas ↗Verificar acesso à reserva ↗Acompanhar uma meta no Ouroboros ↗
Fontes e transparência
Os conceitos sobre antecipação, contratos e risco foram conferidos em fontes primárias. Os cenários, cálculos e gráficos são elaboração própria, com parâmetros abertos. As instituições citadas não endossam o simulador.
Conferência de fontes em 03/11/2026. BCB e Câmara foram conferidos também pelos trechos indexados de suas páginas oficiais; o acesso direto teve restrições nesta consulta. Não foram usados valores de mercado para preencher as taxas dos exemplos.
Conteúdo preparado com apoio de IA, cálculos reproduzíveis e testes automatizados. Publicação sob responsabilidade editorial da Redação TreasureInsights. Não há alegação de revisão por planejador financeiro ou economista.
Capa conceitual criada com auxílio de inteligência artificial.