O primeiro pregão, as projeções anteriores e os mecanismos que ligam Brasília, os mercados globais e o orçamento das famílias.
Revisão editorial em 27/10/2026, após os fechamentos. Os pregões de 26 e 27/10 são retratos históricos. Indicadores e projeções têm suas próprias referências, indicadas nas tabelas. Este especial não é um painel de cotações em tempo real.
A reeleição de Luiz Inácio Lula da Silva encerra a disputa presidencial, mas não resolve por si só as perguntas econômicas dos próximos anos. O financiamento da casa vai ficar mais barato? A renda vai comprar mais? A dívida pública será estabilizada? O real vai ganhar ou perder valor?
Nenhuma dessas respostas cabe apenas no nome do vencedor. Elas dependem das medidas executadas, da negociação com o Congresso, da inflação, da produtividade e do ambiente internacional. O resultado eleitoral muda o contexto político. Transformar esse contexto em uma previsão econômica exige hipóteses, dados e tempo.
A tensão central é concreta: o programa vencedor propõe mais investimento e condições para juros menores, enquanto o ponto de partida combina inflação acima do centro da meta e uma conta elevada de juros públicos. Avaliar essa combinação exige acompanhar financiamento, execução e resultados. Os dados apresentados adiante permitem definir esses testes, mas ainda não demonstram como o próximo governo os resolverá.
Este especial é uma análise explicativa com dados públicos e projeções identificadas. Não é um modelo próprio de previsão econômica nem uma mensuração do efeito causal da eleição.
1. O que a apuração permite dizer
O TSE informou a reeleição de Lula com 64.256.232 votos válidos (51,79%), contra 59.826.041 (48,21%) de Flávio Bolsonaro. A comunicação oficial foi publicada em 26/10, às 00h18. Esses percentuais não incluem brancos, nulos e abstenções no denominador. Comunicado oficial do TSE.
O arquivo consultado registra 100% das seções totalizadas e totalização às 23h26min38s de 25/10. Totalização e diplomação são etapas distintas. Arquivo oficial da apuração.
Para a análise econômica, a informação central é a continuidade presidencial após a disputa. A margem eleitoral, isoladamente, não mede apoio parlamentar a uma reforma, qualidade de uma política ou crescimento futuro. São perguntas que exigem evidências diferentes.
2. A economia que já existia antes do resultado
O primeiro cuidado é não atribuir à eleição um indicador calculado meses antes dela. A fotografia disponível combina produção em crescimento, desemprego baixo, inflação ainda relevante para o orçamento e juros elevados.
| Indicador realizado | Valor | Período ou decisão |
|---|---|---|
| PIB, contra o trimestre anterior, com ajuste sazonal | +0,5% | 2º trimestre de 2026 |
| PIB, contra o mesmo trimestre de 2025 | +2,0% | 2º trimestre de 2026 |
| IPCA mensal | +0,82% | Setembro de 2026 |
| IPCA em 12 meses | +4,58% | Até setembro de 2026 |
| Taxa de desocupação | 5,3% | Trimestre móvel junho-agosto de 2026 |
| Meta Selic decidida pelo Copom | 13,75% ao ano | Decisão de 16/09/2026 |
O PIB foi divulgado em 1º de setembro. Crescer 0,5% diante do trimestre anterior não significa crescer 0,5% no ano inteiro. As duas linhas da tabela usam bases diferentes. IBGE, reprodução oficial da divulgação do PIB.
O IPCA de setembro foi divulgado em 9 de outubro. A taxa mensal mostra a mudança do mês; a acumulada em 12 meses resume outra janela. Não se deve somar as duas. Ministério da Fazenda, informativo com dados do IBGE.
A desocupação de 5,3% se refere à força de trabalho, não a todos os habitantes. Na mesma pesquisa, a subutilização era de 13,1% e a informalidade, de 37,5% dos ocupados. São medidas distintas: a primeira taxa, sozinha, não descreve a qualidade de todos os empregos. IBGE, divulgação oficial da PNAD Contínua.
A meta Selic de 13,75% decorre de uma decisão anterior ao segundo turno, com vigência a partir de 17 de setembro. Não é a taxa de um empréstimo pessoal nem a rentabilidade líquida garantida de uma aplicação. Banco Central, comunicado do Copom e série oficial da meta Selic.
O que significa inflação de 4,58% diante da meta?
O centro da meta contínua é 3%, com intervalo de tolerância de 1,5% a 4,5%. Assim, o IPCA de 4,58% em 12 meses até setembro ficou 1,58 ponto percentual acima do centro e 0,08 ponto acima do limite superior. Centro e tolerância não são equivalentes. BCB, funcionamento da meta contínua.
Uma observação isolada acima de 4,5% não basta para verificar a condição formal de descumprimento: a sistemática considera seis meses consecutivos fora do intervalo. Esta comparação não audita essa sequência. Também não mede quanto da inflação veio de decisões domésticas, câmbio, alimentos ou choques externos.
O país cresce. Por que uma família pode não sentir melhora?
O PIB é uma medida agregada. Uma expansão pode se concentrar em atividades que pouco empregam na sua cidade, enquanto o setor em que você trabalha enfrenta dificuldades. Renda média também não revela como o ganho se distribui.
Imagine dois trabalhadores, em um exemplo sem relação com pessoas reais. Um recebe aumento de 8%; outro fica sem reajuste. A média dos reajustes, se os dois tiverem o mesmo peso, será de 4%. Isso não transforma o salário de nenhum deles em um salário reajustado em 4%.
O mesmo cuidado vale para a inflação. Uma família que gasta mais com um item que encareceu muito pode sentir uma pressão superior à do índice médio. O dado nacional continua útil, mas não substitui o orçamento individual. A leitura responsável observa os dois níveis.
3. O que o mercado projetava antes da eleição
A edição do Focus com referência em 23/10, divulgada em 26/10, traz as medianas abaixo. A data de publicação é posterior à eleição, mas a referência da coleta é anterior. Não são projeções formadas em resposta ao resultado.
| Projeção do Focus | 2026 | 2027 |
|---|---|---|
| IPCA, variação anual | 5,19% | 4,34% |
| PIB, crescimento anual | 1,80% | 1,31% |
| Selic no fim do ano, ao ano | 13,25% | 11,75% |
São respostas de participantes da pesquisa, não decisões do Copom, promessa do governo ou previsão própria do Banco Central. A mediana também não é unanimidade. A referência da pesquisa antecede o resultado eleitoral. Focus de 23/10, divulgado em 26/10.
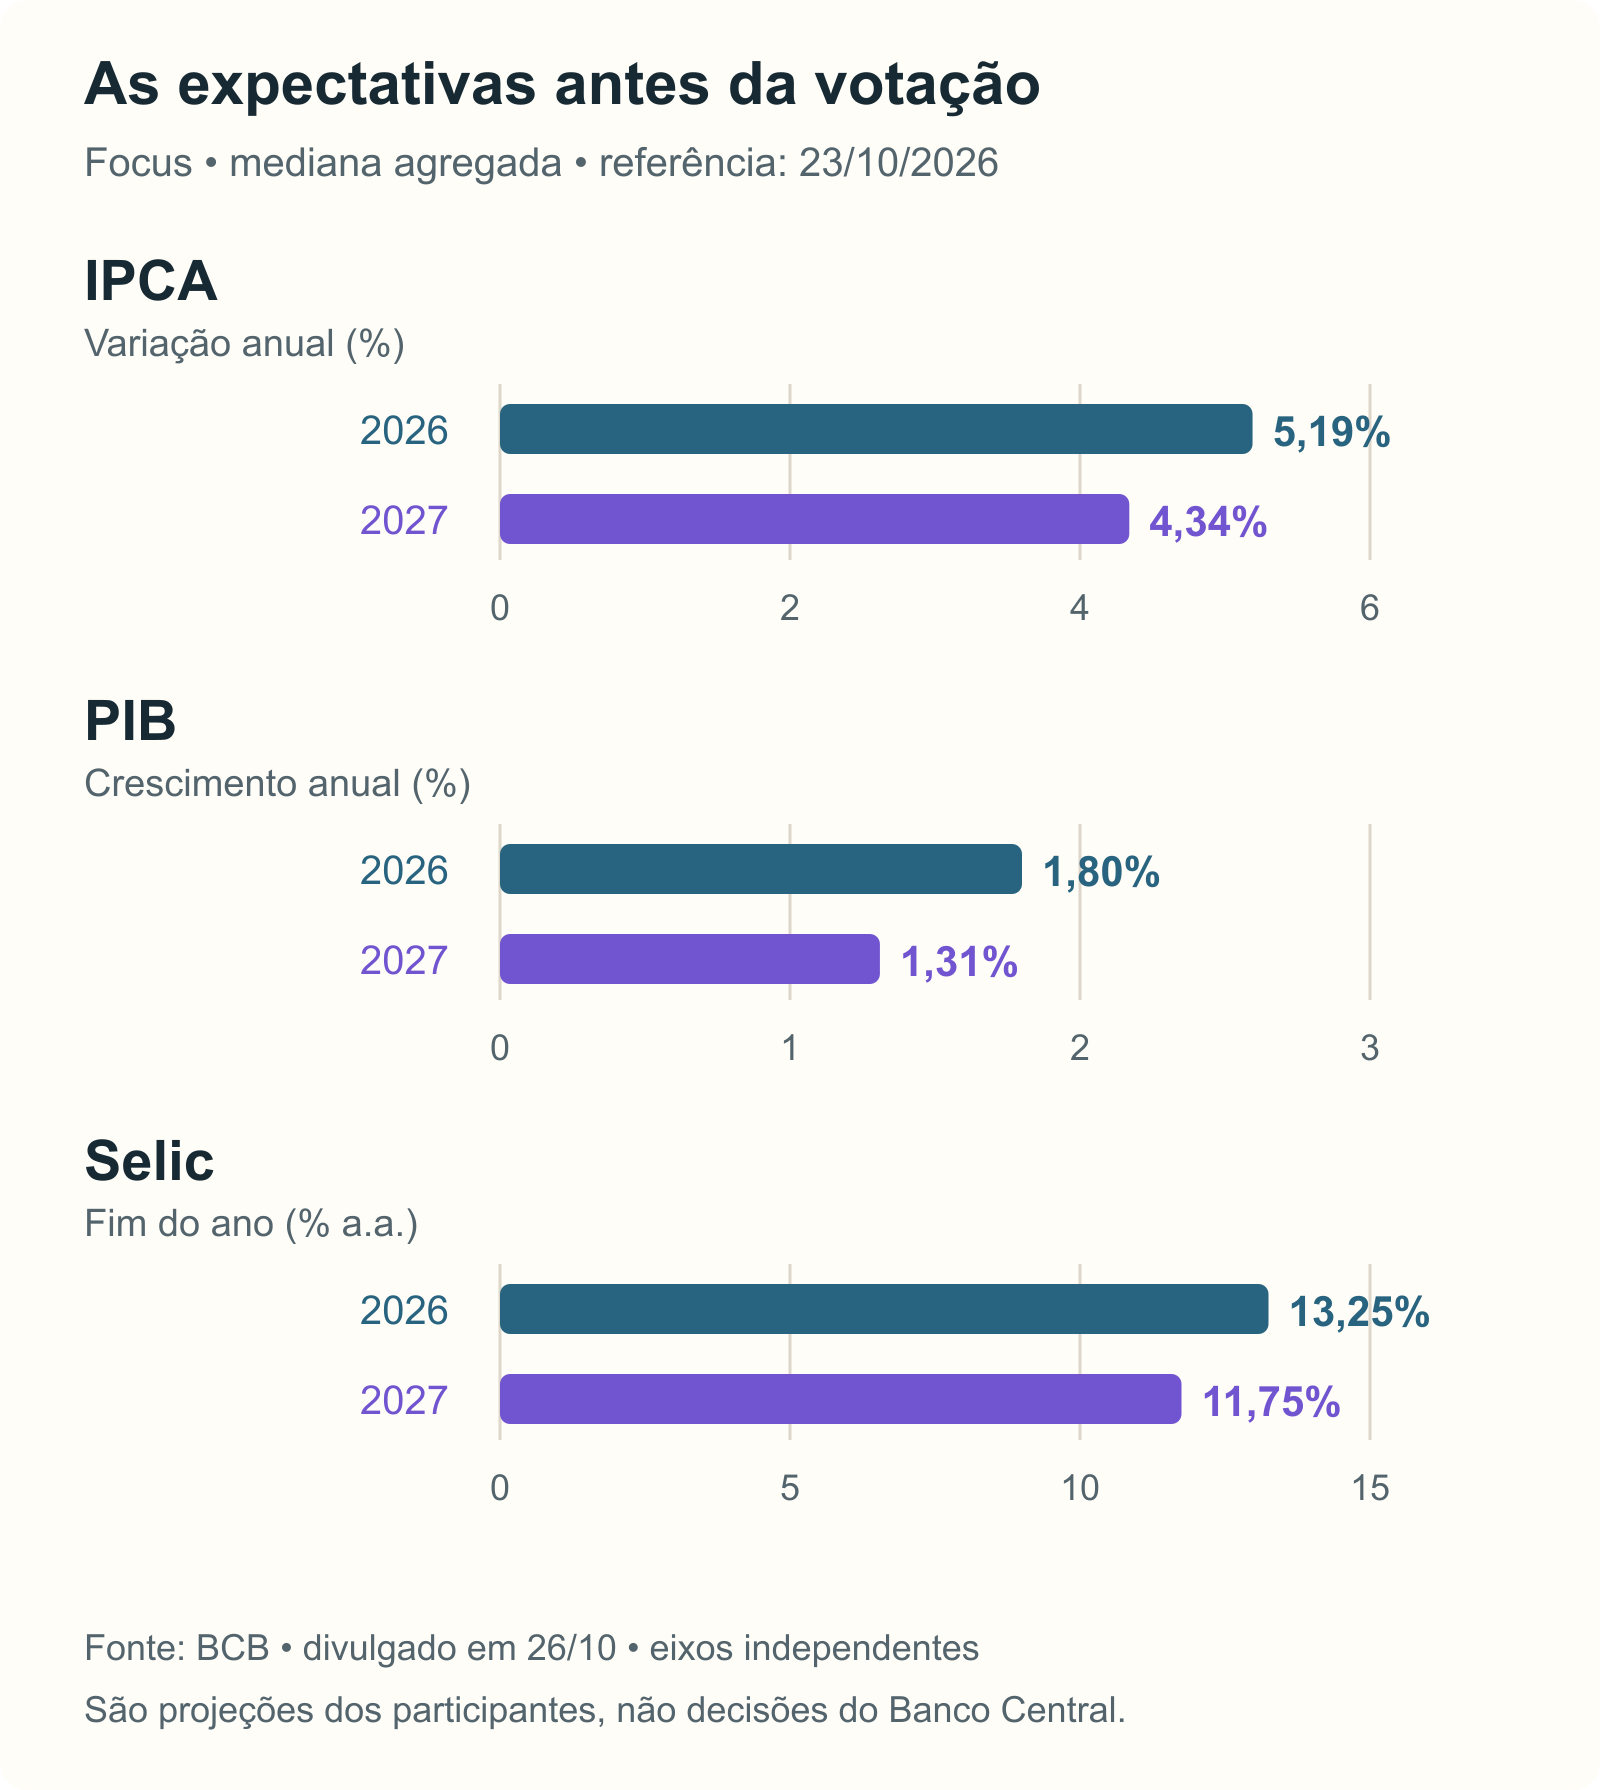
Gráfico: TreasureInsights. Escalas separadas porque inflação, crescimento e taxa de juros respondem a perguntas diferentes. Projeções anteriores à eleição, sujeitas a revisão.
Em relação à edição de 16/10, o IPCA previsto para 2026 passou de 5,22% para 5,19%, enquanto o de 2027 foi de 4,32% para 4,34%. A Selic esperada para o fim de 2027 passou de 12% para 11,75%. Essas revisões ocorreram antes do resultado das urnas; não demonstram efeito da reeleição.
Uma expectativa de juros menores no fim do ano não significa que a queda já ocorreu. Tampouco permite calcular o rendimento anual de uma aplicação usando aquela taxa como se tivesse vigorado durante todos os meses.
Considere uma previsão de temperatura para sexta-feira. Ela não descreve a temperatura de hoje nem a média da semana. Com a Selic de fim de ano, a distinção temporal é igualmente necessária, embora os modelos e os mecanismos sejam outros.
O valor de uma projeção está em tornar uma expectativa explícita e comparável. Quando sair uma nova edição, será possível registrar o que mudou. Mas uma revisão não prova sua causa: novos dados de inflação, atividade, exterior e política podem ter chegado ao mesmo tempo.
4. O Brasil dentro de uma economia mundial
No cenário do FMI de outubro, o crescimento real anual projetado era o seguinte:
| Economia | 2026 | 2027 |
|---|---|---|
| Mundo | 3,1% | 3,4% |
| Brasil | 2,2% | 1,9% |
| Estados Unidos | 2,3% | 2,3% |
| China | 4,5% | 4,0% |

Fonte: FMI, WEO de outubro de 2026, tabela 1.1, página 10. Informações disponíveis até 1º de outubro; divulgação em 13 de outubro. São projeções anuais, não taxas do quarto trimestre contra o quarto trimestre. Relatório original.
O cenário global destaca riscos de energia, conflitos e comércio, além das oportunidades e incertezas associadas ao investimento em tecnologia. Essa combinação pode produzir efeitos diferentes entre países. As estimativas antecedem a eleição brasileira. Apresentação do WEO.
A projeção do FMI para o Brasil difere da mediana do Focus. Isso não cria um placar entre instituições: os métodos, os participantes e os cortes de informação diferem. Tampouco é possível atribuir essa diferença ao resultado de 25 de outubro.
O MDIC divulgou em 26/10 um superávit comercial de US$ 1,7 bilhão na quarta semana de outubro. A divulgação após a votação não transforma operações do período anterior em resultado da eleição. Superávit comercial também não é superávit fiscal: exportações e importações são conceitos diferentes de receitas e despesas do governo. MDIC, divulgação semanal.
Por quais caminhos o exterior chega à sua vida?
Considere quatro canais de exposição. Esta é uma análise dos mecanismos, não uma estimativa quantitativa de seu efeito em 2027.
Comércio. Uma empresa que vende para fora depende do preço que recebe, da quantidade encomendada e do câmbio. Crescimento de um parceiro pode ajudar a demanda, mas o resultado depende do produto e do contrato. Uma alta do PIB de um país não garante alta igual nas importações de tudo que o Brasil produz.
Financiamento. Investidores comparam oportunidades e riscos em vários mercados. Mudanças no retorno dos títulos internacionais podem alterar o custo de financiar empresas e governos. Isso não determina o fluxo de cada dia, mas muda o conjunto de alternativas.
Custos. Combustível, fertilizante, frete e equipamentos entram em cadeias produtivas. Um choque em um insumo pode aparecer no preço final, ser absorvido pela margem da empresa ou levar à redução de produção. O repasse não é necessariamente imediato nem integral.
Confiança e liquidez. Em períodos de maior incerteza, algumas instituições procuram ativos que consigam vender mais facilmente. Uma saída de recursos de um mercado pode ocorrer mesmo sem novidade doméstica. Por isso, comparar o real com outras moedas ajuda a contextualizar uma oscilação.
5. Juros americanos, Selic e custo do crédito não são a mesma coisa
Em 16 de setembro, o Federal Reserve elevou em 0,25 ponto percentual a faixa de sua taxa básica para 3,75% a 4,00%. Esse é um dado de política monetária dos Estados Unidos anterior à eleição brasileira. Comunicado do Fed.
A diferença entre uma taxa americana e a Selic não representa lucro sem risco. Quem traz dólares e compra um ativo em reais fica exposto, entre outros fatores, à mudança cambial, às condições do ativo e aos custos da operação.
Um exemplo deixa isso claro. Suponha, sem impostos e custos, que alguém transforme US$ 1.000 em R$ 5.000, com câmbio de R$ 5 por dólar. Depois de um retorno hipotético de 10%, terá R$ 5.500. Se o dólar custar R$ 5,50 no resgate, o valor volta a ser US$ 1.000. Houve ganho em reais e nenhum ganho em dólares.
Se o câmbio terminar em R$ 5, o saldo equivalerá a US$ 1.100. Se terminar em R$ 6, equivalerá a aproximadamente US$ 916,67. O exemplo não projeta uma cotação. Ele mostra por que comparar apenas juros nominais de países diferentes é insuficiente.
No Brasil, a política monetária atua sobre crédito, expectativas, consumo, investimento e câmbio, com efeitos defasados e heterogêneos. Uma mudança na Selic não aparece integralmente no mesmo dia em todos os contratos. BCB, mecanismos de transmissão.
6. O primeiro pregão: o que aconteceu e o que ele não responde
O Ibovespa encerrou 23/10 em 205.082,56 pontos e 26/10 em 176.608,23 pontos, queda de 13,88%. Os dois fechamentos vêm do Bora Investir, portal da B3. Na segunda-feira houve acionamento do circuit breaker. Sexta-feira e segunda-feira.

Dois fechamentos, sem trajetória intradiária interpolada. Variação: (176.608,23 ÷ 205.082,56 − 1) × 100. Fonte: Bora Investir/B3, publicações de 23 e 26/10. Gráfico: TreasureInsights.
O mesmo portal informou dólar comercial próximo de R$ 5,40, ante cerca de R$ 4,99 na sexta-feira, e alta diária de 8,25%. As cotações estão arredondadas; a variação é a informada pela fonte, não recalculada desses dois preços. Em Nova York, a cobertura registrou altas de 0,28% no Dow Jones, 0,70% no S&P 500 e 0,83% no Nasdaq na segunda-feira. Bora Investir/B3, sessão de 26/10.
O contraste entre as bolsas brasileiras e americanas ajuda a contextualizar a sessão. Ele não mede quanto da queda foi causado pela eleição. Composição dos índices, notícias das empresas, expectativas anteriores e condições de negociação também diferem.
A pausa nas negociações não é uma previsão
O circuit breaker é uma interrupção operacional temporária. Sua ocorrência informa a intensidade do movimento de preços. Não quantifica uma recessão futura nem equivale a uma alteração da Selic. Comunicado da B3.
A pergunta útil é o que persiste depois da primeira reação. Uma cotação que oscila por algumas horas e um encarecimento prolongado do financiamento podem produzir consequências diferentes.
| Movimento observado ou hipótese | Canal para a economia | O que não se pode concluir automaticamente |
|---|---|---|
| Dólar mais caro | Pode elevar custos importados e mudar receitas de exportadores | Que todos os preços subirão na mesma proporção |
| Taxas de financiamento maiores, se persistirem | Podem encarecer novos projetos e contratos | Que todas as parcelas de contratos existentes já mudaram |
| Queda das ações | Altera o valor de mercado e pode afetar a captação | Que o PIB caiu na mesma proporção |
| Oscilação de títulos | Pode alterar o preço de venda antes do vencimento | Que o pagamento contratado foi cancelado |
Por que PTAX e dólar comercial não entram na mesma conta?
A PTAX de venda de 23/10 foi de R$ 5,0377 por dólar. É uma referência calculada pelo Banco Central, distinta do preço comercial citado acima. Não calculamos a variação de segunda usando PTAX de sexta e dólar comercial de segunda. Cotação oficial do BCB.
Uma taxa de contrato futuro de juros durante o pregão também não equivale à Selic nem ao custo médio de toda a dívida pública. Este texto não apresenta fechamento da curva de juros, pois não consolidamos uma série comparável por vencimento.
Como avaliar uma reação sem inventar uma causa
A análise precisa confrontar o movimento brasileiro com o exterior e com o que já era esperado. Se várias moedas emergentes enfraquecem junto com o real, há uma pergunta sobre o fator global. Se o real se move de forma diferente, vale investigar as notícias locais, sem assumir uma explicação única.
A janela importa. Um intervalo de minutos pode capturar surpresa e falta de liquidez. Um mês incorpora outras notícias. Nenhum deles, sozinho, demonstra o desempenho de quatro anos de governo.
O próximo teste é acompanhar medidas, financiamento e resultados. A eleição modifica o contexto político; a transformação desse contexto em renda, investimento ou inflação depende das decisões examinadas nas próximas seções.
O que mudou no segundo pregão, em 27/10
Na terça-feira, o Ibovespa fechou em 175.710,05 pontos, recuo de 0,51%. O dólar comercial caiu 0,97%, para cerca de R$ 5,35. Em Nova York, o Dow Jones avançou 0,04%, o S&P 500 0,60% e o Nasdaq 1,18%. São os fechamentos reportados pelo Bora Investir/B3 às 17h45 de 27/10. Cobertura da sessão.
| Sessão | Ibovespa, pontos | Variação contra a sessão anterior |
|---|---|---|
| 23/10, antes do segundo turno | 205.082,56 | +0,47% |
| 26/10, primeiro pregão posterior | 176.608,23 | −13,88% |
| 27/10, segundo pregão posterior | 175.710,05 | −0,51% |
Mesma fonte para os três fechamentos. Entre 23 e 27/10, a variação calculada é de −14,32%. Percentuais diários não foram somados: usamos 175.710,05 ÷ 205.082,56 − 1.
O dólar recuar enquanto a Bolsa cai mostra que os ativos não se movem como um bloco único. A cobertura da B3 apontou pressão das commodities sobre o índice brasileiro e desempenho favorável da tecnologia nos Estados Unidos. Essas são interpretações da sessão, não uma decomposição estatística do efeito eleitoral.
Uma recuperação parcial também não apaga automaticamente uma perda anterior. Em um exemplo hipotético, um ativo que cai de 100 para 80 perde 20%; para voltar de 80 a 100, precisa subir 25%. A base de comparação mudou. Por isso, acompanhar o nível do índice ajuda mais do que somar manchetes de altas e baixas.
O próximo evento externo já tem data
O calendário oficial do Federal Reserve prevê o encerramento da reunião de 27 e 28/10 no dia 28/10. No corte desta edição, em 27/10, essa decisão ainda não foi divulgada. Não antecipamos manutenção, alta ou queda como fato. Calendário oficial do Fed.
Uma nova decisão pode alterar expectativas internacionais depois destes dois pregões. A comparação futura precisará distinguir essa informação adicional do resultado eleitoral brasileiro.
7. Por que a Bolsa pode subir sem que toda a economia melhore
Um índice reúne empresas com pesos específicos. Não é uma pesquisa com todas as famílias nem uma medida direta de bem-estar. Uma alta pode refletir expectativa de lucro, mudança na taxa usada para avaliar esse lucro, entrada de recursos ou a combinação desses fatores.
Empresas também têm exposições diferentes. Uma exportadora pode receber mais reais pela mesma receita em dólares quando a moeda americana sobe. Uma importadora pode enfrentar custo maior. Mas dívida em moeda estrangeira, proteção cambial, concorrência e capacidade de reajustar preços alteram o resultado de cada uma.
O mesmo choque, portanto, pode produzir efeitos opostos em negócios diferentes. A frase “a eleição foi boa para as empresas” exige dizer quais empresas, por qual mecanismo e em qual período.
Para não transformar uma oscilação em torcida, este especial não apresenta um alvo para o Ibovespa nem uma lista de ações para comprar. O que se pode avaliar de forma verificável é a coerência entre a exposição econômica, a informação divulgada e o movimento observado.
8. A restrição fiscal continua depois da eleição
O resultado primário compara receitas e despesas antes dos juros. O nominal inclui os encargos financeiros. A dívida é um estoque. Trocar esses conceitos muda o sentido da análise.
No retrato fiscal de agosto de 2026, o Banco Central registrou, em 12 meses, déficit primário do setor público consolidado de 0,62% do PIB, juros nominais de 8,86% e déficit nominal de 9,48%. Separadamente, a Dívida Bruta do Governo Geral estava em 82,9% do PIB. O perímetro da dívida não deve ser confundido com o dos fluxos. Nota fiscal do BCB, divulgada em 30/09.
Esses valores antecedem a eleição e não são previsões para 2027. Para entender as contas e suas diferenças, leia nosso guia de déficit, superávit e dívida pública.
A pergunta econômica é como financiar compromissos ao longo do tempo, preservando serviços e capacidade produtiva. Uma receita extraordinária ajuda no ano em que entra, mas não reaparece automaticamente. Uma economia permanente pode ter efeito recorrente, mas precisa ser avaliada pelo que reduz e pelo impacto que causa.
Da mesma forma, chamar uma despesa de investimento não prova que ela produzirá retorno. É necessário observar execução, prazo, custo e benefício. E chamar qualquer gasto de desperdício também não substitui uma avaliação concreta.
O programa vencedor é uma referência, ainda não uma execução
No trecho fiscal do programa de Lula depositado no TSE, a direção anunciada é manter o arcabouço, combinar crescimento com controle do avanço das despesas primárias e melhorar a qualidade do gasto. Trata-se de proposta de campanha, não de comprovação de resultados futuros. Programa no TSE, página 49.
O teste mais exigente é compatibilizar a ampliação do investimento com o controle de despesas e o financiamento. Orçamento, crédito, concessões e capital privado têm custos, riscos e responsabilidades diferentes. O benefício de uma obra também depende de ela ser concluída e utilizada.
O quadro transforma diretrizes das páginas 48 e 49 do programa em perguntas verificáveis. Os critérios de avaliação são análise da redação, não metas numéricas atribuídas ao candidato.
| Diretriz anunciada | Resultado desejado | Teste de execução |
|---|---|---|
| Elevar investimento em infraestrutura e produção | Capacidade produtiva e competitividade maiores | Quanto foi executado, com qual financiamento, prazo e benefício? |
| Manter o arcabouço e melhorar o gasto | Financiamento fiscal mais previsível | O resultado depende de receitas recorrentes ou extraordinárias? Quais serviços foram afetados? |
| Criar condições para juros menores com inflação controlada | Crédito e investimento menos oneroso | Inflação e expectativas convergem? Juros longos e crédito também melhoram? |
“Crescer para arrecadar mais” exige examinar quanto crescimento é necessário e de onde virá. “Melhorar eficiência” exige identificar medidas e economias. Essas perguntas não permitem concluir antecipadamente sucesso ou fracasso, mas impedem que expressões genéricas substituam uma conta.
Um anúncio concreto de 27/10: a subvenção ao diesel
A Secom anunciou em 27/10 a renovação por um mês da subvenção de R$ 2,12 por litro de diesel rodoviário. O comunicado atribui a medida à volatilidade internacional do petróleo e afirma que haveria neutralidade fiscal. Esta última é uma afirmação do governo, não uma conclusão independente deste artigo. Comunicado oficial.
O texto oficial menciona uma portaria, mas a apuração desta edição não confirmou o ato no Diário Oficial nem sua execução financeira. Por isso, registramos o anúncio, sem afirmar pagamento realizado ou redução automática de R$ 2,12 na bomba.
O caso permite uma cobrança concreta: qual volume de combustível será coberto, qual o custo total, de onde vêm os recursos e quanto chega ao consumidor? Se houver compensação fiscal, é preciso identificar sua origem e duração. Um subsídio pode aliviar um custo no curto prazo e, ao mesmo tempo, exigir financiamento. Avaliar os dois lados é diferente de presumir mérito ou fracasso pela autoria política.
9. Quanto juros e crescimento mudam a dívida? Uma conta aberta
Para enxergar o mecanismo, considere uma economia fictícia com dívida inicial equivalente a 80% do PIB. A tabela abaixo não usa a dívida brasileira como ponto de partida e não é projeção do TreasureInsights para o país.
O modelo de um ano é:
Dívida/PIB final = dívida/PIB inicial × (1 + juro efetivo nominal) ÷ (1 + crescimento nominal do PIB) − superávit primário como proporção do PIB final.
Um déficit primário entra como superávit negativo. O cálculo desconsidera variações cambiais, operações com ativos e outros ajustes entre fluxo e estoque. O juro efetivo hipotético da dívida não é a Selic. O crescimento nominal inclui produção e preços.
| Hipótese ilustrativa | Juro efetivo | PIB nominal | Primário / PIB final | Dívida / PIB final |
|---|---|---|---|---|
| Financiamento menos oneroso | 6% | +7% | +1% | 78,25% |
| Custo maior que o crescimento | 9% | +6% | 0% | 82,26% |
| Custo alto e atividade nominal fraca | 11% | +3% | −1% | 87,21% |
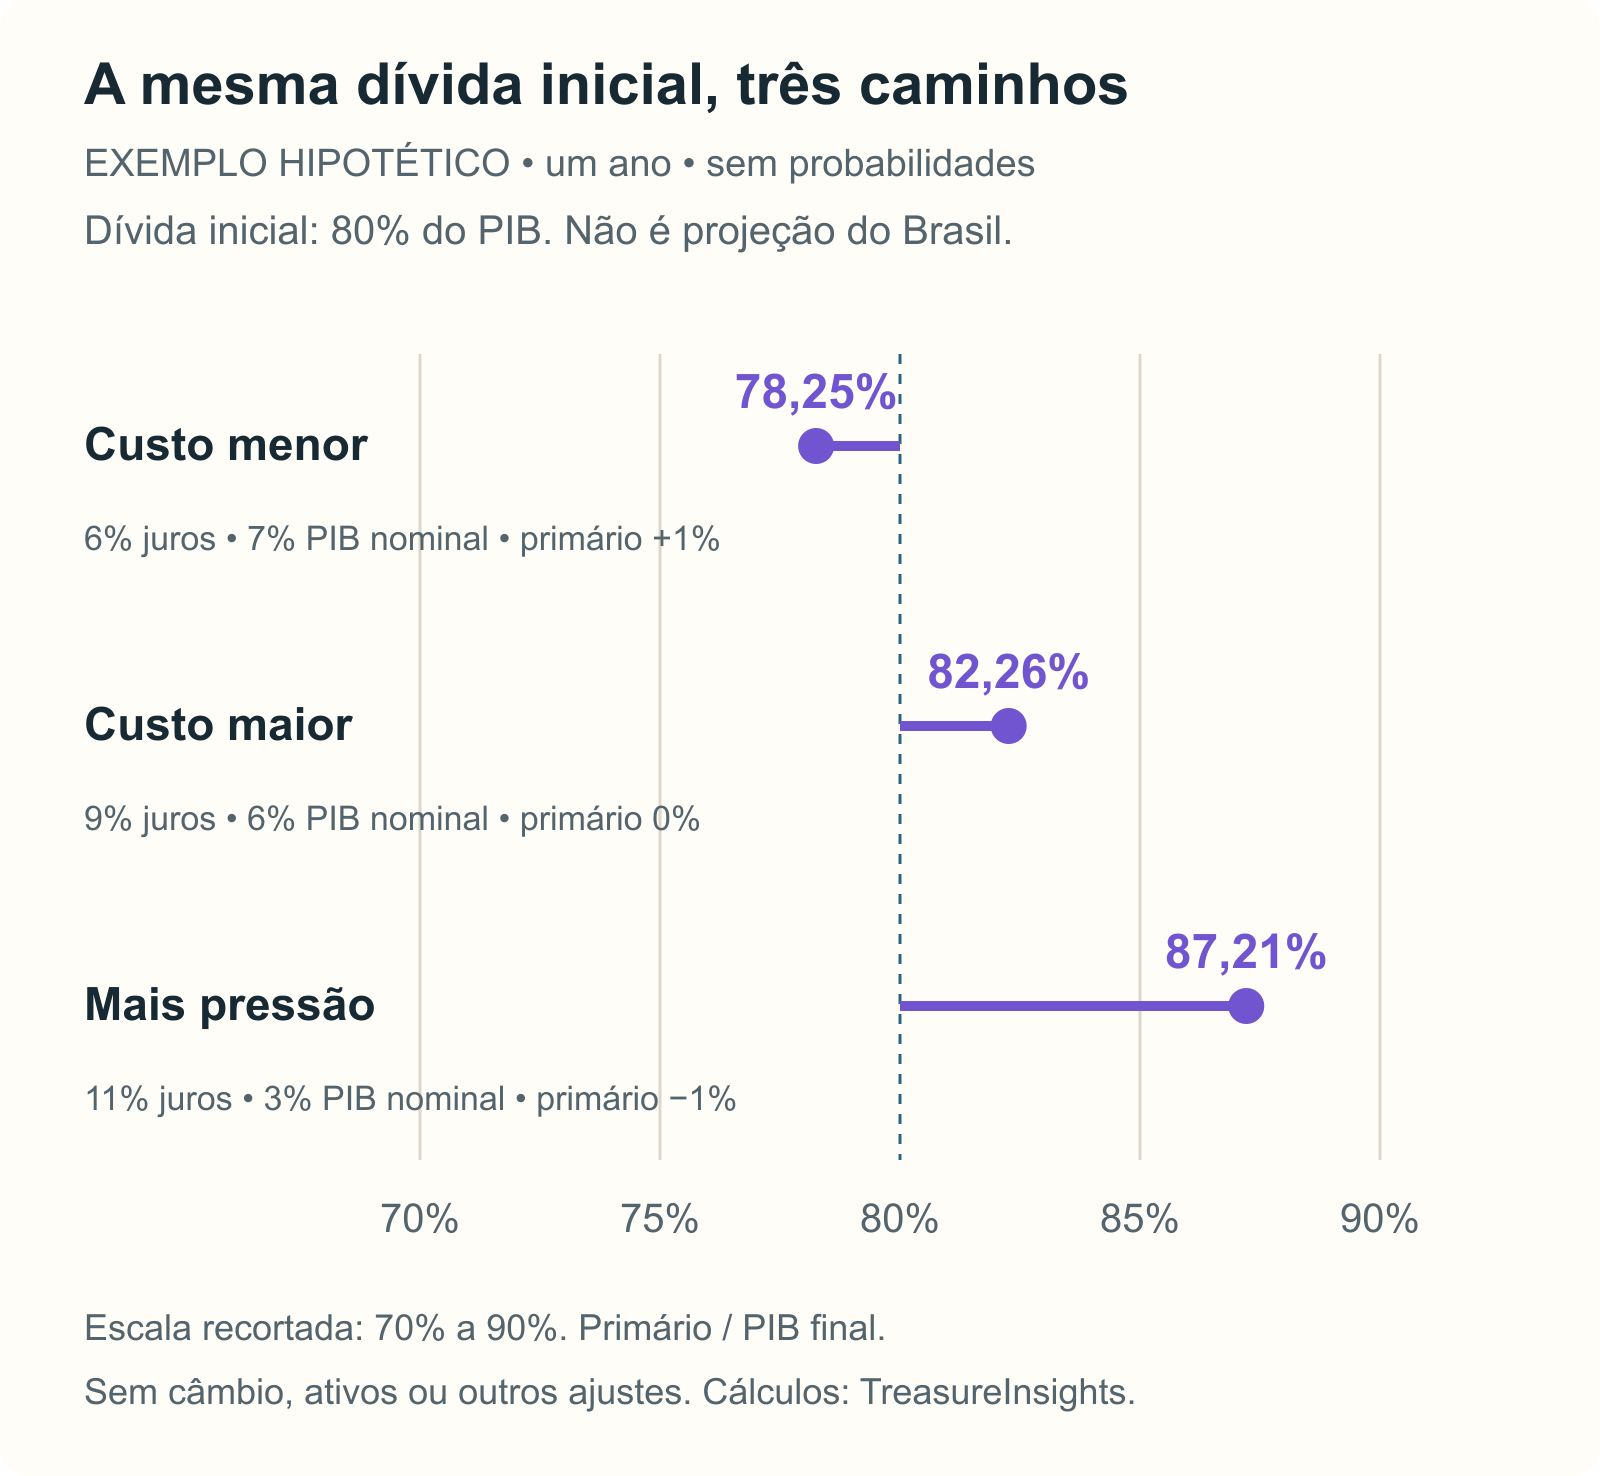
Gráfico e contas: TreasureInsights. Hipóteses didáticas, sem probabilidades e sem pretensão de estimar o Brasil. A decomposição entre juros, crescimento, primário e ajustes segue a lógica discutida pelo Banco Central Europeu.
Na segunda linha, a conta é 80 × 1,09 ÷ 1,06 = 82,26. Com as mesmas hipóteses, seria necessário superávit de aproximadamente 2,26% do PIB final para manter a razão em 80%. Esse valor só vale dentro do exemplo.
Qual variável fez a diferença?
As três linhas anteriores mudam juros, crescimento e primário juntos. Portanto, não isolam o efeito de cada fator. Para isso, mantemos a dívida inicial em 80% e usamos como base juros de 9%, crescimento nominal de 6% e primário zero:
| Uma mudança por vez | Dívida/PIB final | Diferença diante da base |
|---|---|---|
| Base, sem alteração | 82,26% | 0,00 ponto percentual |
| Só o juro efetivo sobe para 10% | 83,02% | +0,75 ponto percentual |
| Só o crescimento nominal sobe para 7% | 81,50% | −0,77 ponto percentual |
| Só o superávit passa a 1% do PIB final | 81,26% | −1,00 ponto percentual |
Diferenças calculadas antes do arredondamento. É uma análise de sensibilidade de um modelo, não uma estimativa causal para o Brasil. Na economia real, as variáveis interagem; não há garantia de alterar uma mantendo as demais constantes.
A lição não é que exista um número mágico universal de superávit. O esforço necessário muda com o estoque, o custo, o crescimento e os ajustes. Também não há almoço grátis em elevar o denominador pela inflação: preços mais altos podem alterar juros, despesas e renda real.
Você pode testar outra versão desse mecanismo no explorador de contas públicas. Ele trabalha com valores fictícios em reais e mostra a memória do cálculo.
10. Três caminhos condicionais para acompanhar
Os caminhos abaixo são uma matriz de análise. Não recebem probabilidade, não equivalem a previsão e podem se combinar.
| Caminho | Condições que precisariam aparecer | O que observar |
|---|---|---|
| Redução de pressão financeira | Inflação e expectativas mais contidas; financiamento fiscal mais previsível; exterior favorável | Composição do IPCA, expectativas, custo e prazo da dívida |
| Crescimento com restrições | Atividade positiva, mas inflação ou custo financeiro persistente | Renda real, investimento, crédito e execução orçamentária |
| Aumento de pressão | Choque externo, piora de financiamento ou inflação mais disseminada | Câmbio, juros longos, arrecadação e medidas efetivamente aprovadas |
Uma queda dos juros pode aliviar certas despesas e facilitar projetos. Mas, se vier acompanhada de forte perda de renda, não garante melhora do consumo. Um superávit pode ajudar a trajetória da dívida; sua avaliação completa depende de como foi obtido e de seus efeitos.
Para testar uma narrativa, procure também o dado capaz de contrariá-la. Quem espera aceleração precisa observar investimento e capacidade de produção, não apenas um anúncio. Quem espera deterioração precisa confrontar essa hipótese com receitas, despesas e financiamento realizados, sem escolher só os meses mais desfavoráveis.
11. O que o presidente decide e o que depende de outras instituições
O Executivo propõe políticas, administra a execução federal e participa da elaboração do orçamento. Muitas alterações de tributos e despesas dependem do processo legislativo. A Constituição distribui competências e estabelece a participação do Congresso no sistema orçamentário. Constituição Federal, especialmente artigos 48, 84 e 165 a 166.
A política monetária é conduzida pelo Banco Central, dentro das metas estabelecidas pelo Conselho Monetário Nacional. A Lei Complementar 179 define objetivos e autonomia da instituição. A reeleição não transforma a Selic em uma decisão pessoal do presidente. LC 179/2021.
A distinção importa para a cobrança pública. Um anúncio não é uma lei aprovada; uma lei não é uma despesa executada; uma despesa executada não prova que o benefício planejado foi alcançado.
Um acompanhamento útil registra as quatro etapas. Também identifica a competência de cada instituição, sem usar essa divisão para eliminar responsabilidade política nem para atribuir a uma pessoa tudo o que acontece na economia.
12. Como juros e inflação chegam ao seu orçamento
Uma decisão pessoal não precisa depender de acertar qual cenário político vai prevalecer. Ela pode começar por testar quanto o orçamento suporta quando as condições mudam.
Um empréstimo de R$ 100 mil, duas taxas, o mesmo prazo
Imagine um empréstimo fictício de R$ 100 mil, com 60 prestações mensais constantes, sem entrada, tarifas, seguros ou outros encargos. Pelo sistema Price, a prestação seria aproximadamente:
| Taxa hipotética | Prestação | Soma de 60 parcelas |
|---|---|---|
| 1% ao mês | R$ 2.224,44 | R$ 133.466,69 |
| 1,5% ao mês | R$ 2.539,34 | R$ 152.360,56 |
A diferença mensal é de cerca de R$ 314,90. As contas usam a fórmula P × i ÷ [1 − (1 + i) elevado a −n], sem arredondar cada prestação antes de calcular o total. São exemplos, não ofertas disponíveis nem projeções de taxa. P é o principal emprestado, i é a taxa mensal em forma decimal e n é o número de prestações. O exemplo de 60 meses não reproduz um financiamento imobiliário típico.
A Selic não foi usada nessa simulação. Comparar propostas reais exige observar o Custo Efetivo Total, as condições e o sistema de amortização. Você pode examinar o mecanismo no comparador SAC e Price.
Renda nominal maior pode esconder perda de compra
Se uma renda hipotética sobe de R$ 5.000 para R$ 5.200, o aumento nominal é de 4%. Se a cesta de despesas relevante sobe 6% no mesmo intervalo, o poder de compra relativo cai aproximadamente 1,89%: 1,04 ÷ 1,06 − 1.
Esse é um exercício com hipóteses próprias, não uma previsão de salário ou inflação. Ele explica por que vale acompanhar a relação entre renda e preços. Para adaptar as categorias ao seu caso, use a ferramenta de choque da inflação no orçamento.
13. E para quem já investe?
A primeira distinção é entre rendimento contratado, valor de mercado e valor líquido após custos e tributos. Em títulos negociáveis, uma variação da taxa de mercado pode alterar o preço de venda antes do vencimento. O Tesouro Direto explica essa relação: taxas maiores tendem a reduzir o preço de um título prefixado, mantendo os demais fatores. Regras do Tesouro Direto.
Considere um título inteiramente hipotético que paga R$ 1.000 daqui a cinco anos, sem pagamentos intermediários. A uma taxa de desconto de 10% ao ano, seu valor presente é R$ 620,92. Com taxa de 12%, cai para R$ 567,43. Com 8%, sobe para R$ 680,58. O prazo e o pagamento final são iguais nos três cálculos.
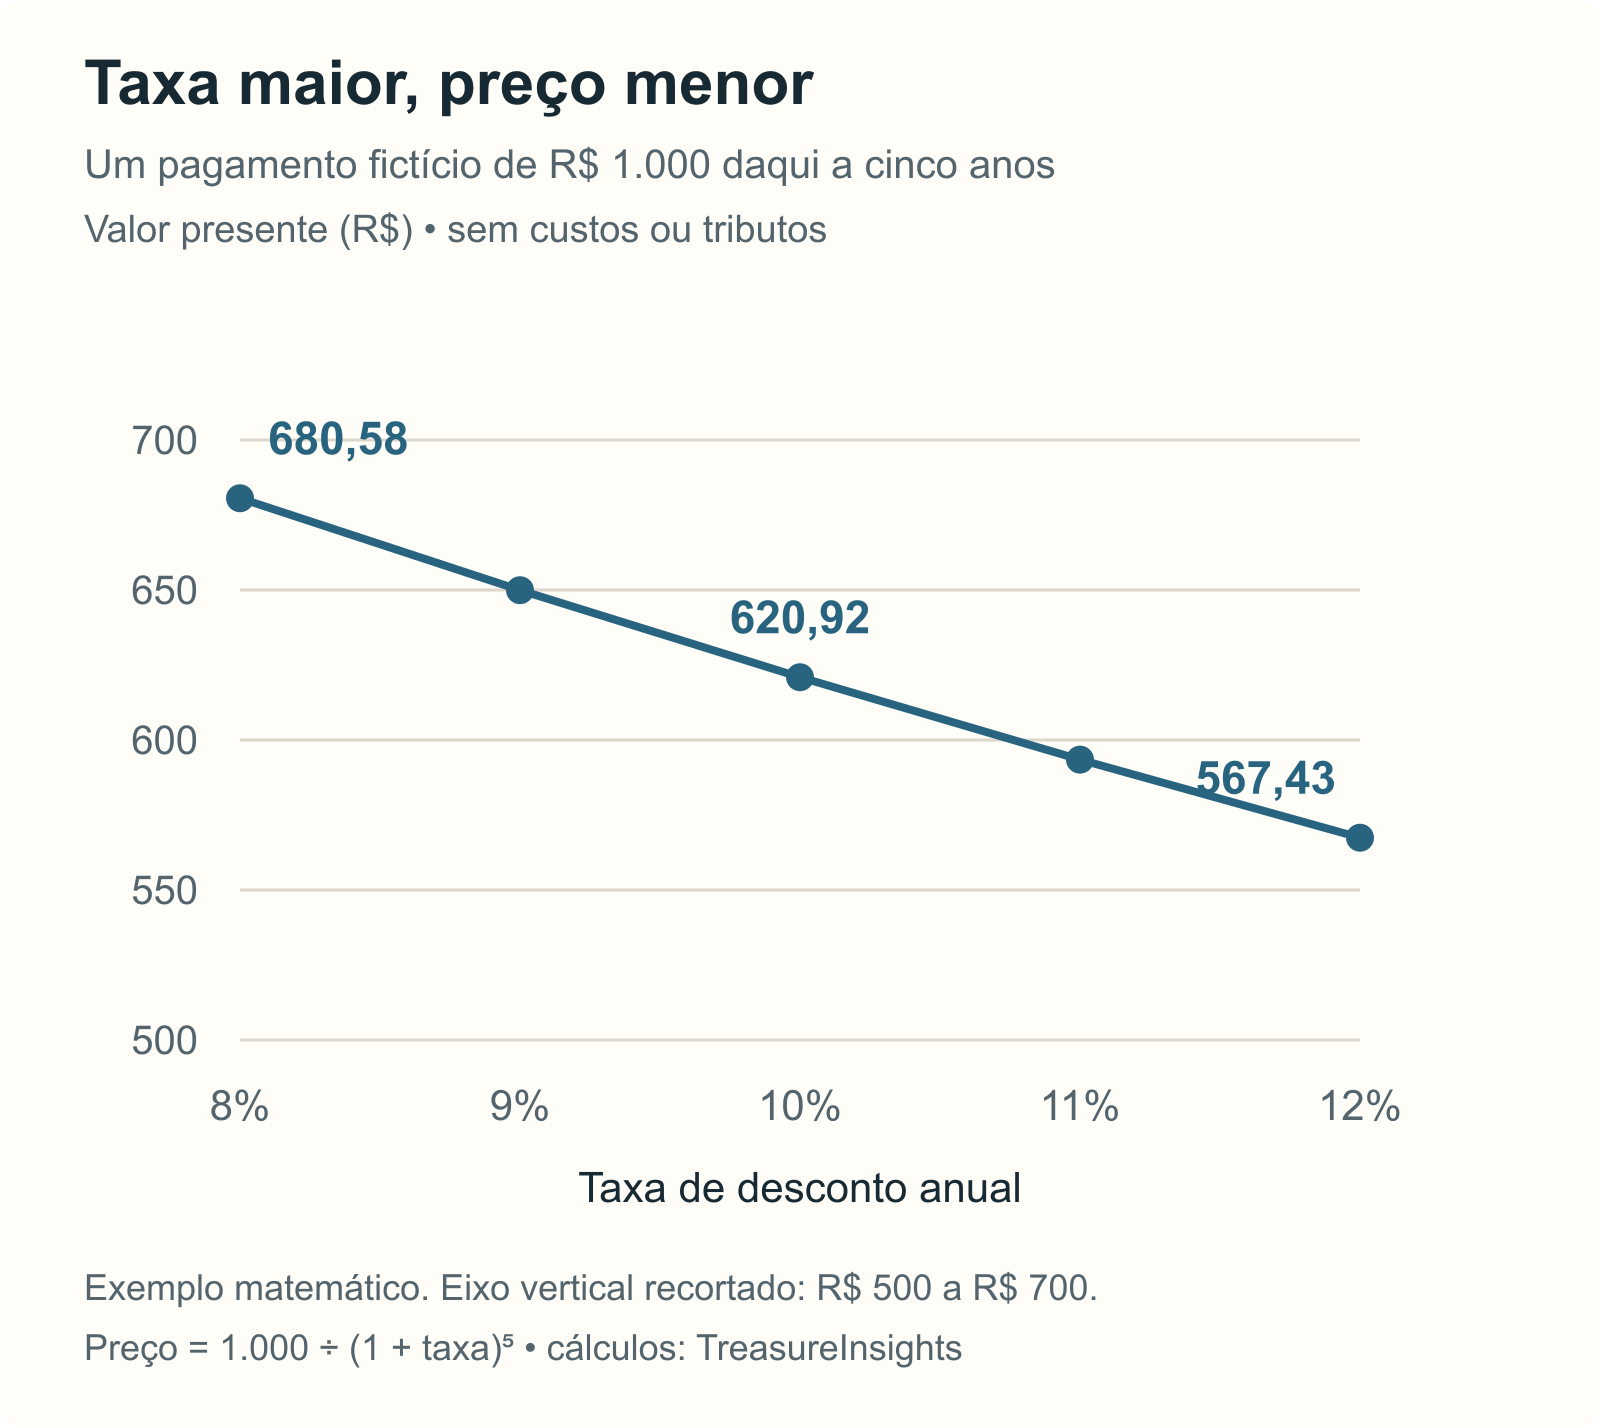
Exemplo matemático, sem custos e tributos. Não representa a cotação ou o retorno de um título real. Fórmula: 1.000 ÷ (1 + taxa) elevado a 5.
Isso ajuda a compreender por que uma carteira pode oscilar mesmo quando o investidor associa renda fixa a um rendimento previsível. Uma notícia política pode alterar expectativas, mas não permite deduzir, sozinha, o preço futuro de um ativo.
Também é necessário separar o dinheiro de um compromisso próximo de um objetivo de longo prazo. A pergunta relevante não é apenas “quanto pode render?”, mas quando o recurso será necessário e quais perdas ou restrições seriam incompatíveis com esse uso. Este texto explica mecanismos; não recomenda uma carteira individual.
14. Um roteiro para cobrar resultados ao longo do tempo
Em vez de revisar uma opinião a cada manchete, é possível manter um registro com data, indicador, hipótese e resultado. Isso torna a análise mais exigente com qualquer governo.
| Pergunta | Evidência a acompanhar | Erro a evitar |
|---|---|---|
| A inflação está menos disseminada? | IPCA e sua composição, sempre com o período | Confundir inflação menor com preços voltando ao nível anterior |
| O crescimento está sustentado? | PIB, investimento e produtividade | Extrapolar um trimestre para quatro anos |
| O trabalho está melhorando? | Ocupação, renda real, informalidade e subutilização | Usar apenas a taxa de desemprego |
| O financiamento público ficou mais previsível? | Primário, juros, dívida, prazos e execução | Misturar conceitos e perímetros |
| A promessa virou política? | Texto aprovado, regulamentação e execução | Tratar anúncio como entrega |
| O mercado reagiu a quê? | Preços com horário, contexto externo e novas informações | Atribuir automaticamente todo movimento à eleição |
As estatísticas têm calendários e podem ser revisadas. A divulgação de uma nova pesquisa não torna o dado anterior falso; ela amplia ou atualiza a informação disponível. Uma boa análise preserva a versão e a data utilizadas.
Uma edição do Focus publicada na segunda-feira não é, por definição, uma pesquisa inteiramente formada depois do resultado de domingo. A mediana agregada considera expectativas coletadas nos 30 dias corridos até a referência do relatório. BCB, metodologia do Focus.
15. Perguntas que continuam relevantes depois de 2026
A reeleição significa que os juros vão cair?
Não há essa relação automática. É necessário acompanhar inflação, expectativas, atividade, condições externas e decisões do Copom. A previsão de uma instituição deve ser apresentada como previsão, com data e horizonte.
O dólar subir significa que o governo fracassou?
Uma cotação isolada não permite essa conclusão. O câmbio responde a fatores domésticos e internacionais. Uma análise séria explicita o intervalo, compara o exterior e investiga as notícias, sem transformar correlação em prova.
Superávit garante uma economia melhor?
O superávit informa uma dimensão das contas. Sua qualidade depende da composição, da duração e dos efeitos. Também é preciso distinguir primário e nominal e considerar juros, crescimento e estoque da dívida.
É possível prever o mercado pelo resultado eleitoral?
O resultado é uma informação relevante, mas os preços incorporam expectativas e várias notícias simultâneas. Saber quem venceu não equivale a conhecer o retorno de um investimento. Este especial não oferece alvos de preço.
Qual é a leitura mais útil para a vida real?
Confrontar promessas com medidas e resultados, comparar propostas financeiras efetivas e testar se planos pessoais continuam viáveis em condições menos favoráveis. O dado deve ajudar a melhorar uma decisão, não servir apenas para confirmar uma preferência.
Metodologia, fontes e atualização
Este artigo separa estatística realizada, decisão de política monetária, projeção externa e exemplo hipotético. As fontes estão ligadas aos respectivos trechos. Tabelas e gráficos foram construídos pela redação a partir dos valores indicados, sem geração de números por imagem.
O resultado eleitoral usa a comunicação oficial do TSE de 26/10 e o arquivo de totalização de 25/10, com horários explícitos. Os dados macroeconômicos têm períodos diferentes e não são apresentados como se todos descrevessem o dia da eleição. O cenário do FMI e a referência da coleta Focus antecedem o resultado; a divulgação do Focus ocorreu em 26/10.
A edição incorpora os pregões de 26 e 27/10, com o primeiro preservado e o segundo em seção datada. Não é uma cobertura exaustiva de setores, curva de juros ou mercados globais. Cotações cambiais arredondadas não foram usadas para recalcular variações. Não estimamos causalidade, não atribuímos probabilidades aos cenários e não fizemos recomendação de compra ou venda.
A capa é uma ilustração conceitual produzida com auxílio de IA, sem representar uma fotografia de acontecimento real. Os exemplos de crédito, câmbio e dívida são cálculos reproduzíveis com hipóteses declaradas.
Nota de revisão em 27/10: incorporamos o segundo pregão e a edição Focus com referência em 23/10. O dado de segunda-feira foi preservado. A decisão do Fed de 28/10 ainda não havia ocorrido neste corte.
Manutenção deste artigo: os fechamentos de 26/10 permanecem como registro daquela sessão. Mudanças relevantes recebem nota datada após revisão humana. Projeções antigas permanecem identificadas pela referência, sem serem apresentadas como expectativas atuais.
Para continuar: entenda as contas públicas, teste o explorador fiscal e acompanhe o hub Economia.